
¿Pediste un microcrédito y has terminado pagando mucho más?
Revisamos microcréditos y préstamos rápidos para comprobar los intereses, el coste total, las prórrogas, las comisiones y las cantidades que realmente has pagado. Si existe fundamento, estudiamos qué puede reclamarse.
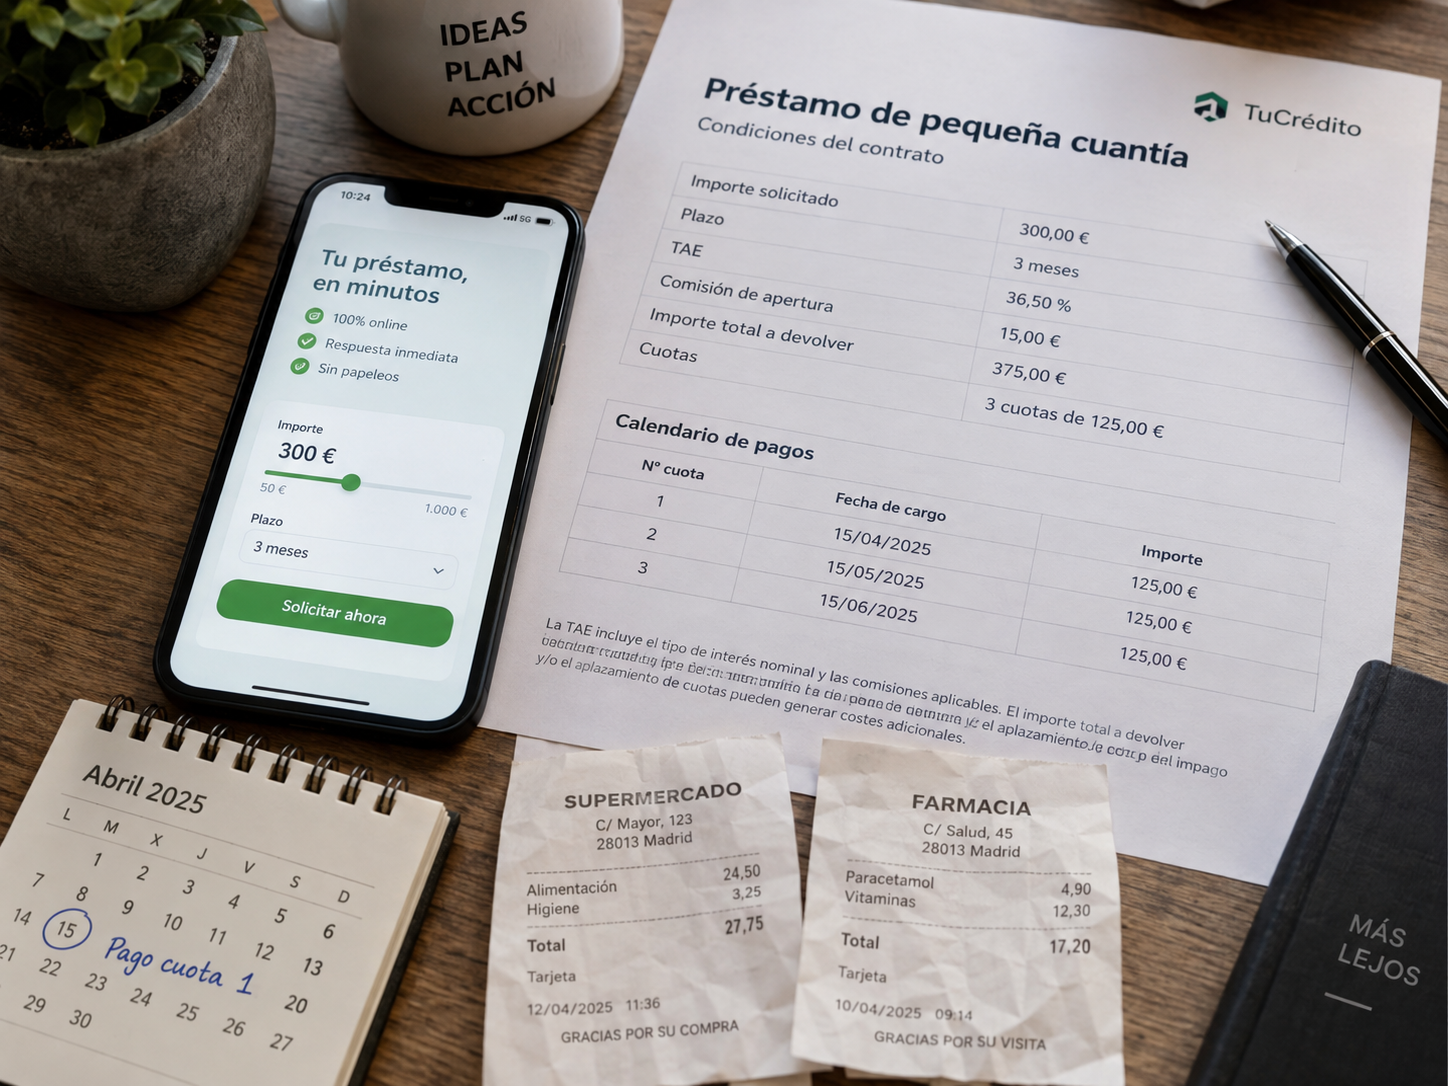
Pedir poco dinero no significa asumir un coste pequeño
Los microcréditos y préstamos rápidos suelen ofrecer cantidades reducidas que deben devolverse en un plazo corto. El problema aparece cuando al capital recibido se añaden intereses, gastos, prórrogas y otros cargos que elevan considerablemente el coste de la operación.
En algunos casos el consumidor termina contratando varios préstamos sucesivos o pagando distintas ampliaciones del plazo. Para saber qué ha ocurrido no basta con mirar el último contrato: hay que ordenar todas las operaciones y reconstruir cuánto dinero se recibió y cuánto se pagó realmente.
Por eso estudiamos tanto un microcrédito aislado como una relación formada por varios préstamos, renovaciones y prórrogas con una misma financiera.
Un coste elevado no permite concluir automáticamente que cualquier microcrédito sea nulo. Pero sí puede justificar estudiar el contrato, el interés aplicado, las prórrogas y las demás cantidades cobradas para comprobar si existe fundamento para reclamar.
Queremos saber cuánto recibiste y cuánto te ha costado realmente
Analizamos cada operación por separado y, cuando has tenido varios préstamos, reconstruimos también la relación completa con la financiera.
Posible usura
Revisamos el coste de la financiación y las circunstancias del contrato para valorar si el interés puede plantear un problema de usura.
Coste total
Diferenciamos el capital que realmente recibiste de los intereses, gastos y demás cantidades que la financiera te ha cobrado o reclama.
Prórrogas y extensiones
Si pagaste para aplazar la devolución, comprobamos cada prórroga, cuánto te costó y cómo afectó a la deuda.
Impago y otros cargos
Analizamos intereses de demora, penalizaciones, comisiones y otros conceptos añadidos cuando el préstamo no se pagó en la fecha inicialmente prevista.
¿El coste de tu microcrédito puede ser usurario?
Esta es una de las primeras cuestiones que revisamos cuando el coste del préstamo resulta especialmente elevado en relación con el dinero recibido y la duración de la operación.
Para realizar el análisis debemos identificar las condiciones del contrato, el coste de la financiación y la referencia adecuada con la que jurídicamente deba compararse.
También resulta importante comprobar si existieron varios préstamos, si se produjeron modificaciones posteriores y qué cantidades fueron finalmente satisfechas.
Si pediste una cantidad pequeña y la devolución fue muy superior, podemos revisar los contratos y realizar los cálculos.¿Has pagado varias prórrogas y todavía debes el préstamo?
Algunas financieras ofrecen ampliar el plazo de devolución a cambio de pagar una cantidad adicional. Esto puede aliviar temporalmente el vencimiento, pero también incrementar significativamente el coste final del crédito.
Cuando se suceden varias extensiones, el consumidor puede haber abonado cantidades relevantes sin que esos pagos reduzcan el capital en la misma medida.
Sumamos las cantidades recibidas y pagadas y diferenciamos el capital de los intereses, gastos y prórrogas para reconstruir económicamente la operación.
Si has pagado varias ampliaciones del plazo, puedes consultar también nuestra guía sobre prórrogas de microcréditos .
¿Has pedido un microcrédito tras otro con la misma empresa?
No es necesario que exista un único préstamo para estudiar la relación. Podemos encontrarnos con varios contratos sucesivos, nuevas operaciones, extensiones y préstamos utilizados para hacer frente a pagos anteriores.
En esos casos ordenamos cada contrato para saber cuánto recibiste, cuánto devolviste y qué costes se aplicaron en cada operación.
Haber contratado en pocos minutos no impide revisar el contrato
Muchos microcréditos se contratan íntegramente por internet, mediante un proceso rápido y con muy pocos pasos. En la revisión comprobamos también qué información se facilitó antes de contratar y cómo se presentó el coste de la operación.
Cuando resulte aplicable la normativa correspondiente, estudiaremos la información precontractual y contractual relacionada con el crédito.
Capital y duración.
Intereses, gastos y coste de la operación.
Condiciones para devolver el préstamo.
Consecuencias económicas del impago.
¿Qué ocurre si un microcrédito se declara usurario?
El resultado económico exige comparar el capital realmente recibido con todas las cantidades que hayas pagado.
La referencia pasa a ser la suma que realmente recibiste
Si se declara la nulidad por usura, la relación económica debe reconstruirse tomando como referencia el capital efectivamente entregado al prestatario.
Comparamos todo lo que recibiste con todo lo que has abonado
Si el total satisfecho supera el capital recibido, habrá que determinar el exceso que proceda restituir. Si todavía no se ha devuelto todo el capital, el resultado económico será diferente.
Puedes consultar el artículo 3 de la Ley de 23 de julio de 1908 sobre nulidad de los contratos de préstamos usurarios .
Envíanos lo que tengas
No necesitas localizar todos los contratos antes de contactar. Si has tenido varios microcréditos, envíanos la documentación disponible y empezaremos por ordenar las operaciones.
Contrato o contratos de los microcréditos.
Correos y documentación de la contratación.
Justificantes de las cantidades que recibiste.
Recibos, pagos o movimientos bancarios.
Documentación de prórrogas o extensiones.
Requerimientos o reclamaciones de deuda.
Primero hacemos números. Después te explicamos las opciones.
Nos envías lo que tengas
Puede ser un único contrato o documentación de varios préstamos y prórrogas.
Ordenamos las operaciones
Identificamos cuánto recibiste, cuánto pagaste y qué costes se aplicaron en cada contrato.
Revisamos si existe fundamento
Analizamos intereses, prórrogas, condiciones contractuales y las posibles vías jurídicas.
Tú decides
Te explicamos nuestra valoración, los principales riesgos y las condiciones económicas antes de continuar.
Dudas sobre microcréditos y préstamos rápidos
¿Todos los microcréditos con intereses altos pueden reclamarse?
No debe decidirse únicamente porque el coste parezca elevado. Hay que revisar las condiciones de la operación y determinar qué fundamento jurídico puede existir en el contrato concreto.
¿Puedo reclamar un microcrédito que ya he pagado?
El hecho de haber terminado de pagar no impide por sí solo revisar el contrato. Deben estudiarse la operación, las fechas, las cantidades abonadas y las acciones que puedan corresponder.
¿Y si he tenido muchos préstamos con la misma financiera?
Podemos revisar varios contratos. Para ello ordenamos cada operación y diferenciamos el capital recibido, los pagos realizados y las posibles prórrogas.
¿Puedo reclamar las prórrogas que he ido pagando?
Deben analizarse dentro de la relación económica. Comprobaremos cuánto se pagó por cada ampliación, qué efecto tenía y cómo incrementó el coste total.
¿Qué pasa si no tengo todos los contratos?
Puedes hacer igualmente una primera consulta. Envíanos la documentación disponible y veremos qué información adicional necesitamos obtener.
¿Qué pasa si no puedo pagar el microcrédito?
Además de revisar el contrato, conviene comprobar qué cantidad te están reclamando y qué conceptos se han añadido. Puedes consultar nuestra guía sobre qué pasa si no pagas un microcrédito .
¿Y si una empresa de recobro o la financiera me reclama la deuda?
También revisamos el asunto cuando existe una reclamación pendiente. Si has recibido documentación del juzgado, indícanos además cuándo te fue notificada.
¿Has pagado muchos intereses o varias prórrogas?
Envíanos los contratos y la documentación que tengas. Tanto si fue un único microcrédito como si has tenido varios, podemos ordenar las operaciones, calcular lo que recibiste y pagaste y comprobar si existe fundamento para reclamar.