
¿Pagas muchos intereses o costes en tu préstamo personal?
Revisamos préstamos personales y créditos al consumo para comprobar los intereses, las comisiones, los seguros, el sistema de amortización y las demás condiciones que están determinando cuánto terminas pagando.
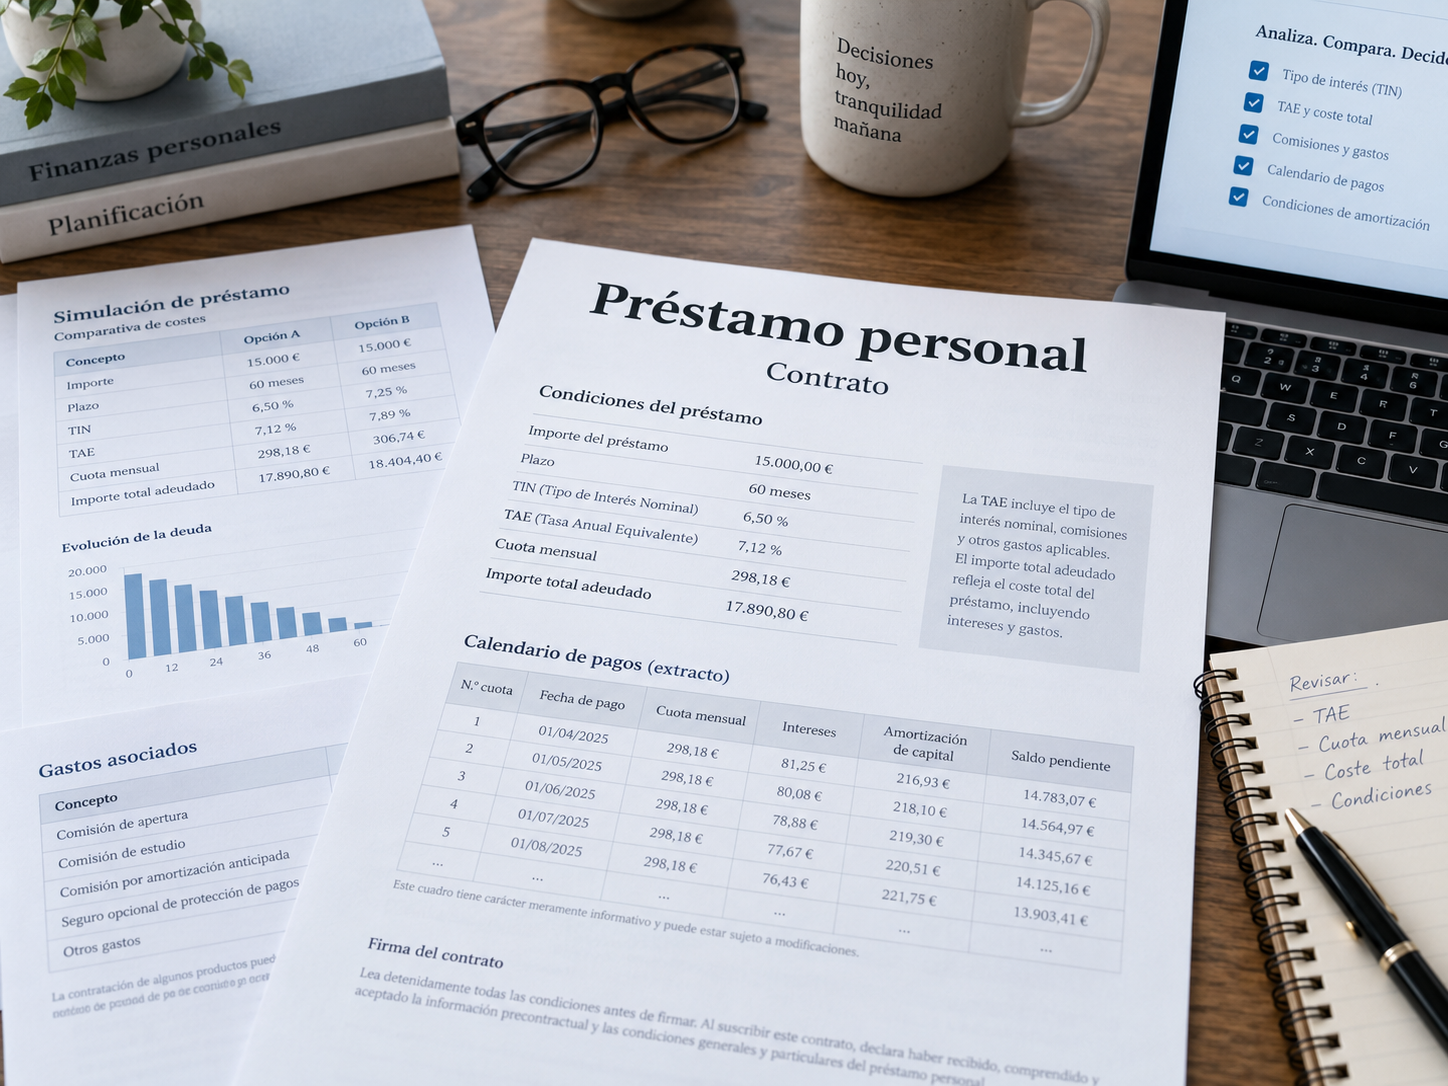
Lo importante no es solo cuánto pagas al mes
Capital que recibiste
Intereses, comisiones y seguros
Cantidad total que acabas pagando
Dos préstamos con una cuota mensual parecida pueden tener costes muy diferentes. Para saber cuánto te está costando realmente la financiación hay que revisar el capital recibido, el interés, la TAE, el plazo y todos los gastos asociados.
También comprobamos si existen comisiones, seguros financiados, gastos derivados del impago, penalizaciones u otras condiciones que hayan incrementado la cantidad que debes devolver.
Cuando es necesario, reconstruimos además el cuadro de amortización para comprobar cómo se distribuyen tus cuotas entre capital e intereses y si las cantidades cargadas coinciden con las condiciones del contrato.
Un interés elevado no convierte automáticamente cualquier préstamo en nulo, pero tampoco es el único elemento que puede revisarse. El análisis debe incluir el contrato, los cargos aplicados y la relación económica completa.
Tu préstamo puede tener más de una cuestión que revisar
No buscamos únicamente un porcentaje alto. Analizamos cómo se configuró la financiación y qué conceptos han determinado la cantidad que has pagado o todavía te reclaman.
Intereses y posible usura
Revisamos el interés pactado, la TAE y la referencia correspondiente a la modalidad y fecha del préstamo.
Comisiones
Comprobamos la comisión de apertura, los cargos por impago y otras cantidades incorporadas al contrato o cobradas durante su vigencia.
Seguros vinculados
Revisamos si se contrató un seguro junto al préstamo, cuánto costó, cómo se financió y qué información recibiste.
Otras condiciones
Analizamos demora, vencimiento anticipado, penalizaciones, amortización anticipada y demás cláusulas relevantes.
¿El interés de tu préstamo puede ser usurario?
Cuando el coste de un préstamo personal resulta especialmente elevado, una de las cuestiones que puede estudiarse es la posible aplicación de la Ley de Usura.
El análisis exige determinar qué interés corresponde comparar, qué modalidad de financiación se contrató y cuál era la referencia adecuada en el momento relevante.
Por eso no utilizamos para un préstamo personal la misma comparación que para una tarjeta revolving o para cualquier otro producto financiero.
Si el interés te parece muy alto, podemos comprobar cómo se sitúa tu contrato respecto de la referencia que corresponda.¿Sabes cuánto de cada cuota corresponde realmente a intereses?
Una cuota periódica suele estar formada por una parte de amortización del capital y otra de intereses. La proporción entre ambas cambia durante la vida del préstamo según el sistema de amortización utilizado.
Cuando el asunto lo requiere, revisamos el cuadro de amortización y los movimientos para comprobar qué cantidades se han destinado a capital, intereses y otros conceptos.
No tienes que interpretar tú mismo un cuadro de amortización. Con el contrato y los movimientos podemos reconstruir económicamente el préstamo cuando sea necesario.
¿Te cobraron una comisión al contratar o cuando dejaste de pagar?
Además de los intereses, algunos préstamos incorporan comisiones que pueden representar una cantidad relevante dentro del coste total de la financiación.
Revisamos tanto las condiciones contractuales como la forma en la que esas comisiones fueron aplicadas en la práctica.
Puedes consultar también nuestras guías sobre comisión de apertura y comisión por impago .
¿Te incluyeron un seguro junto con el préstamo?
Algunos préstamos incorporan seguros de vida, desempleo, incapacidad o protección de pagos. En ocasiones la prima se abona de una sola vez y se incorpora al propio capital financiado.
Cuando existe un seguro asociado revisamos cómo se ofreció, qué coste tuvo, si se financió junto con el préstamo y qué información recibió el consumidor al contratar.
¿El banco o la financiera te está reclamando el préstamo?
Cuando se producen impagos, la cantidad reclamada puede incluir conceptos distintos al capital que quedaba pendiente. Por eso conviene revisar cómo se ha calculado el saldo antes de asumir que toda la cifra es correcta.
Podemos analizar los intereses de demora, las comisiones por impago, el vencimiento anticipado, las penalizaciones y la documentación utilizada para justificar la cantidad reclamada.
¿Has cancelado el préstamo antes de terminar de pagarlo?
Una cancelación anticipada también puede exigir revisar qué costes se han aplicado y cómo se ha realizado la liquidación final.
Cuando resulte aplicable la normativa de crédito al consumo, analizamos la reducción del coste correspondiente al periodo pendiente, las eventuales compensaciones exigidas y las consecuencias que pueda tener sobre seguros asociados.
Que el préstamo esté cancelado o totalmente pagado no impide por sí solo revisar determinadas condiciones y cantidades abonadas.
El resultado depende de qué problema encontremos en el contrato
Una eventual reclamación por usura no produce necesariamente las mismas consecuencias que la nulidad de una comisión, un seguro o cualquier otra cláusula contractual.
Comparamos el capital recibido con todo lo que has pagado
Si se declara la nulidad por usura, la relación económica debe reconstruirse tomando como referencia el capital efectivamente recibido.
Si las cantidades satisfechas exceden de ese capital, habrá que determinar el saldo restitutorio que proceda.
Analizamos el concepto concreto y las cantidades cobradas
Cuando el problema afecta a una comisión, un seguro u otra condición del contrato, hay que determinar individualmente sus efectos y las cantidades abonadas por su aplicación.
Por eso realizamos los cálculos después de identificar qué fundamento jurídico existe realmente.
Envíanos lo que tengas
No necesitas disponer de toda la documentación antes de contactar. Podemos empezar con lo que conserves y comprobar después qué otros documentos necesitamos.
Contrato del préstamo y sus condiciones.
Información precontractual, si la conservas.
Cuadro de amortización.
Recibos, extractos o justificantes de pagos.
Pólizas o documentación de seguros asociados.
Reclamaciones, cartas o comunicaciones de la entidad.
Primero revisamos los números. Después te explicamos las opciones.
Nos envías la documentación
Puedes hacerlo mediante nuestro formulario online, WhatsApp o correo electrónico.
Analizamos el préstamo
Revisamos contrato, intereses, pagos, comisiones, seguros y demás condiciones relevantes.
Te explicamos qué hemos encontrado
Te indicamos qué conceptos pueden revisarse, qué opciones existen y los principales riesgos.
Tú decides si quieres continuar
Antes de contratar conocerás nuestra valoración y las condiciones económicas aplicables.
Dudas sobre préstamos personales
Pago muchos intereses. ¿Puedo reclamar?
Puede merecer una revisión, pero primero hay que analizar el contrato, la TAE, la fecha, la modalidad del préstamo y la referencia que corresponda. También puede haber otras comisiones o condiciones independientes del interés.
¿Puedo revisar un préstamo que ya he terminado de pagar?
Sí puede estudiarse. El hecho de que el préstamo haya terminado no impide por sí solo analizar el contrato, aunque habrá que revisar las fechas, las cantidades pagadas y la acción concreta que se plantee.
¿Qué ocurre si me cobraron una comisión de apertura?
Puede revisarse atendiendo al contrato, la información proporcionada, el importe de la comisión y las circunstancias de la financiación.
¿Qué ocurre si contraté un seguro con el préstamo?
Revisamos cómo se ofreció, cuánto costó, si la prima se financió y qué relación tenía con las condiciones de la financiación.
¿Puedo reclamar comisiones por impago?
Hay que comprobar la cláusula y cómo se aplicó en cada ocasión. No basta con el nombre de la comisión para determinar su validez.
¿Qué pasa si no tengo el contrato?
Puedes contactar igualmente. Revisaremos la documentación que tengas y te indicaremos qué otros documentos pueden resultar necesarios.
¿Y si ya me están reclamando judicialmente el préstamo?
En ese caso conviene revisar inmediatamente la documentación recibida. Si se trata de un procedimiento judicial, indícanos la fecha exacta de la notificación y envíanos todas las páginas. Puedes consultar también nuestra guía sobre procedimiento monitorio .
¿Quieres saber cuánto te está costando realmente tu préstamo?
Envíanos el contrato y la documentación que tengas. Revisaremos los intereses, las comisiones, los seguros, los pagos realizados y las demás condiciones para comprobar si existe fundamento para reclamar.