
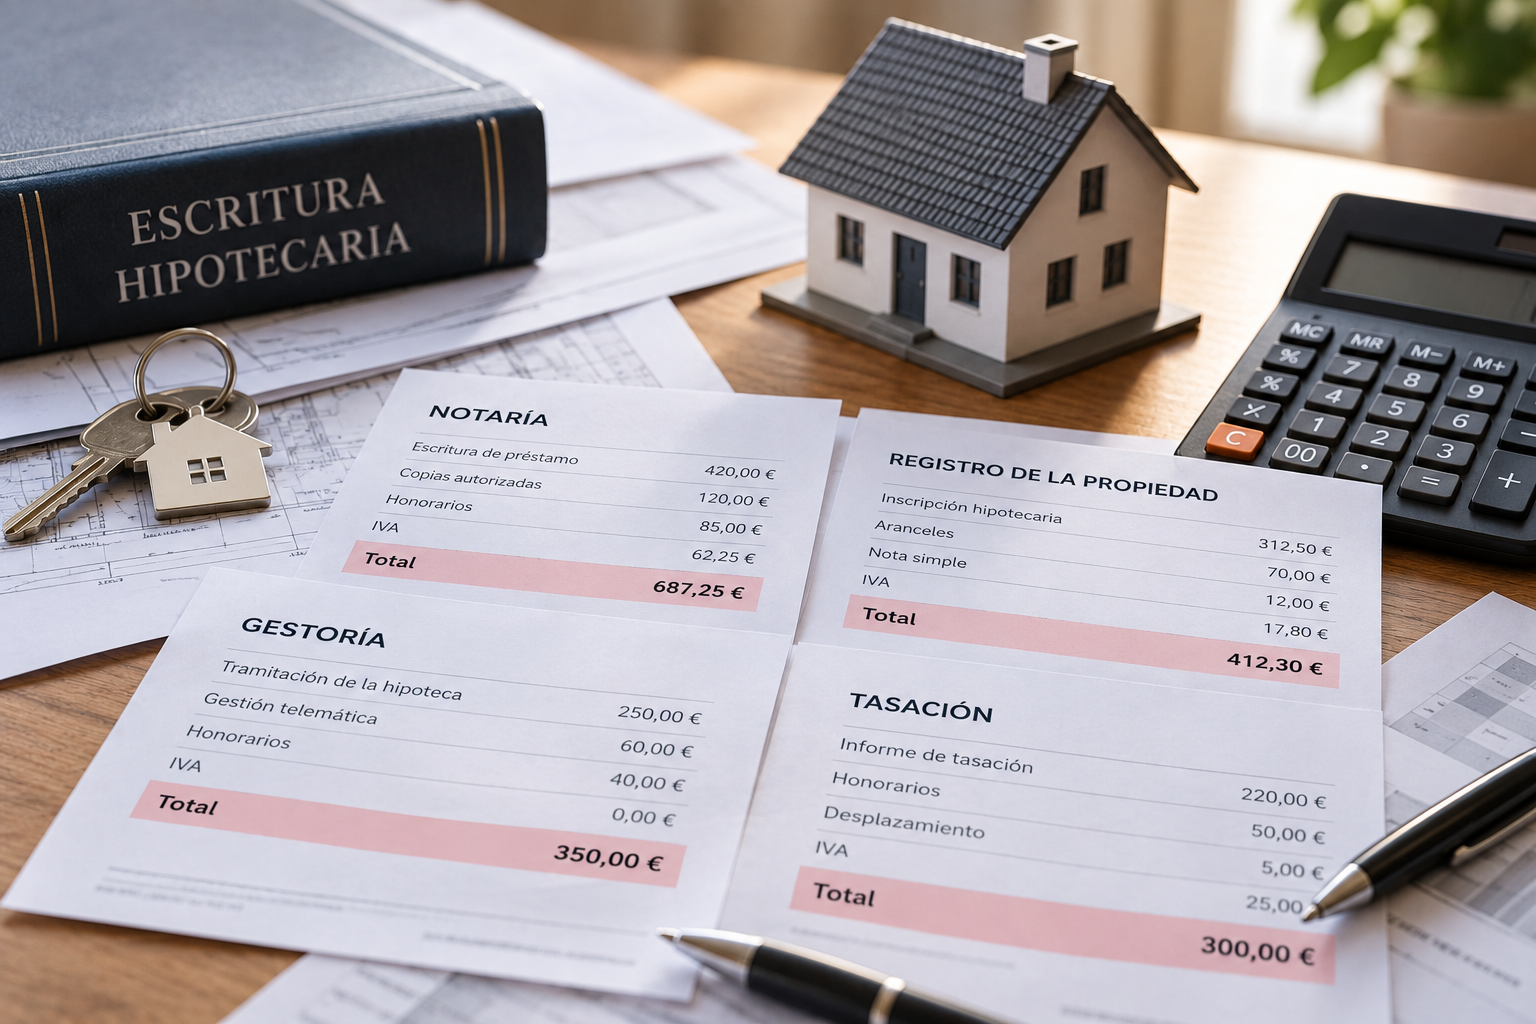
Para reclamar gastos hipotecarios hay que revisar la escritura de préstamo y las facturas pagadas cuando se formalizó la hipoteca. Si el banco impuso al consumidor todos los gastos de notaría, registro, gestoría o tasación mediante una cláusula general, puede existir fundamento para solicitar la nulidad de esa condición y recuperar las cantidades que correspondan.
Durante años fue habitual que las escrituras hipotecarias atribuyeran al prestatario prácticamente todos los gastos derivados de la operación. El Tribunal Supremo declaró abusivas determinadas cláusulas de este tipo y posteriormente concretó qué cantidades debían restituirse al consumidor.
Además, que la hipoteca sea antigua, esté ya pagada o incluso cancelada registralmente no significa por sí solo que la reclamación deba descartarse. La prescripción de la restitución debe analizarse conforme a la doctrina actual del Tribunal Supremo y del Tribunal de Justicia de la Unión Europea.
¿Qué es la cláusula de gastos hipotecarios?
Muchas escrituras de préstamo hipotecario incluían una cláusula que imponía al prestatario todos o prácticamente todos los gastos relacionados con la preparación, formalización, inscripción y gestión de la hipoteca.
Podía comprender conceptos como notaría, Registro de la Propiedad, gestoría, tasación e impuestos.
El problema no consiste simplemente en que el consumidor pagara algún gasto, sino en que una condición predispuesta trasladara de forma indiscriminada al cliente gastos que, en ausencia de esa cláusula, correspondían total o parcialmente al banco.
La STS 705/2015, de 23 de diciembre, declaró abusiva una cláusula que atribuía al consumidor una pluralidad de gastos derivados de la operación hipotecaria.
Una vez eliminada la cláusula abusiva, hay que comprobar qué parte correspondía legalmente a cada parte según la normativa aplicable en la fecha del contrato.
¿Quién puede reclamar los gastos de una hipoteca?
La reclamación que tratamos en esta guía se refiere fundamentalmente a consumidores que celebraron un préstamo hipotecario y asumieron gastos por aplicación de una cláusula predispuesta por la entidad.
Es especialmente relevante revisar hipotecas formalizadas antes de la entrada en vigor de la Ley 5/2019, porque en esos contratos la distribución de gastos ha sido objeto de una amplia evolución jurisprudencial.
No es imprescindible que el préstamo siga vigente. Una hipoteca que ya ha sido amortizada o cancelada puede seguir planteando una cuestión relativa a los gastos satisfechos durante su constitución.
La prescripción de la acción restitutoria tiene una doctrina específica que explicamos más adelante.
¿Qué gastos hipotecarios pueden reclamarse?
En préstamos anteriores al régimen establecido por la Ley 5/2019, y cuando existe una cláusula de gastos declarable nula por abusiva, la jurisprudencia del Tribunal Supremo ha concretado la distribución de distintos conceptos.
Registro de la Propiedad: el banco debe asumir el coste de inscripción de la garantía hipotecaria.
Gestoría: la jurisprudencia atribuye íntegramente al prestamista los gastos correspondientes a la tramitación de la constitución del préstamo hipotecario.
Tasación: para los contratos anteriores a la Ley 5/2019, el Tribunal Supremo ha reconocido la restitución íntegra al consumidor cuando el gasto fue impuesto mediante una cláusula abusiva.
Notaría: con carácter general, los gastos de la escritura de préstamo hipotecario se distribuyen por mitad entre banco y prestatario en los contratos anteriores a la Ley 5/2019.
La cantidad concreta dependerá de las facturas de cada operación. Por eso no tiene sentido utilizar una cifra estándar para todas las hipotecas.
Notaría, Registro y gestoría: ¿cuánto corresponde devolver?
Gastos de notaría
Para las escrituras anteriores a la Ley 5/2019, el Tribunal Supremo ha considerado que tanto el banco como el prestatario tienen interés en el otorgamiento de la escritura de préstamo hipotecario.
Por ello, con carácter general, el gasto correspondiente a la escritura matriz de constitución se distribuye por mitad.
Las copias notariales corresponden a quien las solicite. Los gastos derivados de una escritura de cancelación presentan un régimen diferente, porque la liberación de la carga beneficia al prestatario.
Registro de la Propiedad
La garantía hipotecaria se inscribe a favor del prestamista. Por ello, el Tribunal Supremo atribuye al banco el coste de la inscripción de la constitución de la hipoteca.
Gestoría
Para las operaciones anteriores a la Ley 5/2019 no existía una norma que atribuyera este gasto al consumidor en defecto de pacto.
Tras la doctrina del TJUE, el Tribunal Supremo estableció que estos gastos deben atribuirse íntegramente al prestamista cuando derivan de una cláusula abusiva.
¿Se pueden reclamar los gastos de tasación?
Sí, pueden reclamarse en determinados contratos anteriores a la Ley 5/2019 cuando fueron abonados por el consumidor como consecuencia de una cláusula de gastos declarada abusiva.
La STS 35/2021, de 27 de enero, resolvió que, al no existir entonces una norma nacional que impusiera al consumidor el pago de la tasación en defecto de pacto, no podía negarse su restitución una vez anulada la cláusula que le atribuía todos los gastos.
En las hipotecas anteriores a la Ley 5/2019, la tasación puede ser una de las partidas más importantes de la reclamación.
La situación es distinta en las nuevas operaciones reguladas por la Ley 5/2019, que atribuye expresamente al prestatario el gasto de tasación.
¿También puedo reclamar el impuesto de Actos Jurídicos Documentados?
Es importante no incluirlo automáticamente en cualquier reclamación de gastos hipotecarios.
En las escrituras anteriores al cambio legislativo de noviembre de 2018, el Tribunal Supremo mantuvo que, conforme a la normativa tributaria entonces aplicable, el sujeto pasivo del impuesto de Actos Jurídicos Documentados en la constitución del préstamo hipotecario era el prestatario.
El Real Decreto-ley 17/2018 modificó posteriormente el artículo 29 de la normativa del impuesto para establecer que, en las escrituras de préstamo con garantía hipotecaria, el sujeto pasivo es el prestamista.
Debe comprobarse la fecha de la operación y el régimen tributario que resultaba aplicable.
¿Qué ocurre con las hipotecas firmadas con la Ley 5/2019?
La Ley 5/2019, reguladora de los contratos de crédito inmobiliario, estableció expresamente cómo deben distribuirse los principales gastos asociados a las nuevas operaciones incluidas en su ámbito.
Actualmente, conforme a su artículo 14:
La tasación corresponde al prestatario.
La gestoría corresponde al prestamista.
Los aranceles notariales de la escritura de préstamo corresponden al prestamista.
Las copias notariales las paga quien las solicite.
La inscripción de la garantía en el Registro de la Propiedad corresponde al prestamista.
Por ello, una hipoteca reciente no debe analizarse exactamente igual que una escritura antigua que trasladaba todos los gastos al consumidor mediante una cláusula general.
¿Ha prescrito mi reclamación de gastos hipotecarios?
Este ha sido uno de los puntos que más dudas ha generado durante los últimos años.
El Tribunal de Justicia de la Unión Europea rechazó que el plazo pueda empezar automáticamente desde el momento en que se pagaron las facturas si el consumidor todavía no podía conocer eficazmente el carácter abusivo de la cláusula.
Posteriormente, el Pleno del Tribunal Supremo fijó doctrina en la STS 857/2024, de 14 de junio.
Conforme a esa doctrina, salvo que la entidad pruebe que ese consumidor concreto pudo conocer antes, en el marco de sus relaciones contractuales, que la cláusula era abusiva, el plazo de la acción restitutoria comienza con la firmeza de la sentencia que declara la nulidad de la cláusula de gastos.
Esta doctrina ha seguido siendo aplicada por el Tribunal Supremo en resoluciones posteriores.
La antigüedad del préstamo no permite concluir por sí sola que la acción restitutoria esté prescrita.
¿Puedo reclamar si la hipoteca ya está pagada o cancelada?
Haber terminado de pagar el préstamo no elimina por sí mismo la posible abusividad de la cláusula que obligó al consumidor a asumir determinados gastos cuando se formalizó la operación.
Por tanto, una hipoteca cancelada merece igualmente una revisión si conservas la escritura y existen indicios de que asumiste gastos que correspondían total o parcialmente a la entidad.
La cuestión de la prescripción de la restitución deberá analizarse conforme a la doctrina explicada anteriormente.
¿Cuánto dinero puedo recuperar por los gastos hipotecarios?
No existe una cantidad fija aplicable a todas las hipotecas.
Hay que revisar las facturas concretas y aplicar a cada una el porcentaje que corresponda conforme a la fecha y características del préstamo.
Revisamos las facturas
Notaría, Registro, gestoría y tasación se analizan por separado.
Calculamos la restitución
Se determina qué parte fue pagada indebidamente por el consumidor y qué puede reclamarse al banco.
En consecuencia, desconfía de cálculos genéricos que prometen recuperar automáticamente una determinada cantidad sin haber visto las facturas.
¿Qué documentación necesito para reclamar gastos hipotecarios?
Para realizar un cálculo fiable conviene reunir:
Escritura del préstamo hipotecario.
Factura de la notaría.
Factura del Registro de la Propiedad.
Factura de gestoría.
Factura de tasación.
Documentación adicional relativa a los pagos si resulta necesaria para acreditar las cantidades satisfechas.
Si no conservas todas las facturas, no significa necesariamente que debas abandonar la revisión. Puede identificarse primero qué documentación falta y valorar la posibilidad de obtener copias.
¿Hay que reclamar al banco antes de demandar?
Actualmente la reclamación previa tiene una importancia procesal específica en este tipo de litigios.
Tras la reforma introducida por la Ley Orgánica 1/2025, la Ley de Enjuiciamiento Civil exige una reclamación extrajudicial previa en las acciones de devolución de cantidades satisfechas por consumidores como consecuencia de cláusulas que se consideren abusivas en préstamos o créditos garantizados con hipoteca inmobiliaria.
La reclamación debe dirigirse a la entidad para que pueda pronunciarse sobre la abusividad de la cláusula y, cuando corresponda, realizar un cálculo de las cantidades a devolver.
Conviene identificar la cláusula, las facturas, las cantidades y el fundamento concreto de la reclamación.
Cómo reclamar los gastos hipotecarios
Revisamos la escritura
Localizamos la cláusula que distribuye los gastos de la operación.
Comprobamos las facturas
Identificamos notaría, Registro, gestoría, tasación y cualquier otro concepto relevante.
Calculamos qué corresponde reclamar
Aplicamos el régimen jurídico correspondiente a la fecha del contrato.
Presentamos la reclamación previa
Se solicita al banco la nulidad de la cláusula y la devolución de las cantidades correspondientes.
Valoramos la vía judicial
Si la entidad no atiende adecuadamente la reclamación, se estudia la conveniencia de ejercitar las acciones judiciales correspondientes.
¿Conviene revisar algo más de la hipoteca?
Sí. Si ya disponemos de la escritura, tiene sentido comprobar si existen otras condiciones que puedan requerir análisis.
Dependiendo de la fecha y contenido del contrato, pueden resultar relevantes cuestiones como la cláusula suelo, el IRPH, la comisión de apertura, los intereses de demora, el vencimiento anticipado u otras condiciones.
Puedes consultar nuestra página general sobre hipotecas y cláusulas bancarias y nuestra información sobre cláusulas abusivas .
Preguntas frecuentes sobre reclamar gastos hipotecarios
¿Puedo reclamar los gastos de una hipoteca antigua?
La antigüedad del préstamo no significa por sí sola que la reclamación esté prescrita. La doctrina actual del Tribunal Supremo sitúa, como regla general y salvo prueba del banco de un conocimiento anterior del consumidor, el inicio del plazo restitutorio en la firmeza de la sentencia que declara nula la cláusula de gastos.
¿Qué porcentaje de notaría puedo reclamar?
En las hipotecas anteriores al régimen de la Ley 5/2019, la jurisprudencia atribuye con carácter general al banco el 50 % del gasto notarial correspondiente a la escritura de constitución del préstamo hipotecario.
¿Puedo reclamar el Registro y la gestoría?
En los contratos antiguos afectados por una cláusula abusiva, la jurisprudencia del Tribunal Supremo atribuye íntegramente al prestamista los gastos de inscripción registral de la garantía y los gastos de gestoría.
¿Puedo reclamar la tasación?
En determinadas hipotecas anteriores a la Ley 5/2019, sí. La STS 35/2021 atribuyó al banco este gasto cuando deriva de una cláusula abusiva y no existía una norma que impusiera su pago al consumidor.
¿Puedo reclamar si ya cancelé la hipoteca?
La cancelación del préstamo no impide por sí sola analizar la nulidad de la cláusula y las cantidades satisfechas. Habrá que estudiar también la prescripción conforme a las circunstancias concretas.
Normativa y jurisprudencia citadas
Tribunal Supremo, STS 705/2015, de 23 de diciembre : control de abusividad de la cláusula que imponía al consumidor los gastos derivados de la operación hipotecaria.
Tribunal Supremo, STS 35/2021, de 27 de enero : efectos económicos de la nulidad de la cláusula de gastos y restitución de los gastos de tasación.
Tribunal Supremo, STS 721/2021, de 25 de octubre : distribución de los gastos notariales, registrales y de gestoría, y régimen del impuesto en los contratos anteriores al cambio legal.
Tribunal de Justicia de la Unión Europea, sentencia de 25 de enero de 2024, asuntos acumulados C-810/21 a C-813/21 : prescripción de la acción restitutoria derivada de la cláusula de gastos.
Tribunal Supremo, STS 857/2024, de 14 de junio : doctrina sobre el inicio del plazo de prescripción de la restitución de gastos hipotecarios.
Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario , especialmente su artículo 14 sobre distribución de gastos.
Real Decreto-ley 17/2018, de 8 de noviembre : modificación del sujeto pasivo del impuesto de Actos Jurídicos Documentados en los préstamos hipotecarios.
Ley Orgánica 1/2025, de 2 de enero : régimen actual de reclamación extrajudicial previa en acciones de consumidores sobre cláusulas abusivas en préstamos hipotecarios.
Si pagaste todos los gastos de tu hipoteca, merece la pena revisarlos
Con la escritura y las facturas podemos comprobar qué cláusula regulaba los gastos, qué cantidades asumiste y qué parte puede corresponder reclamar al banco conforme a la fecha de tu hipoteca.
Quiero revisar mis gastos hipotecarios