
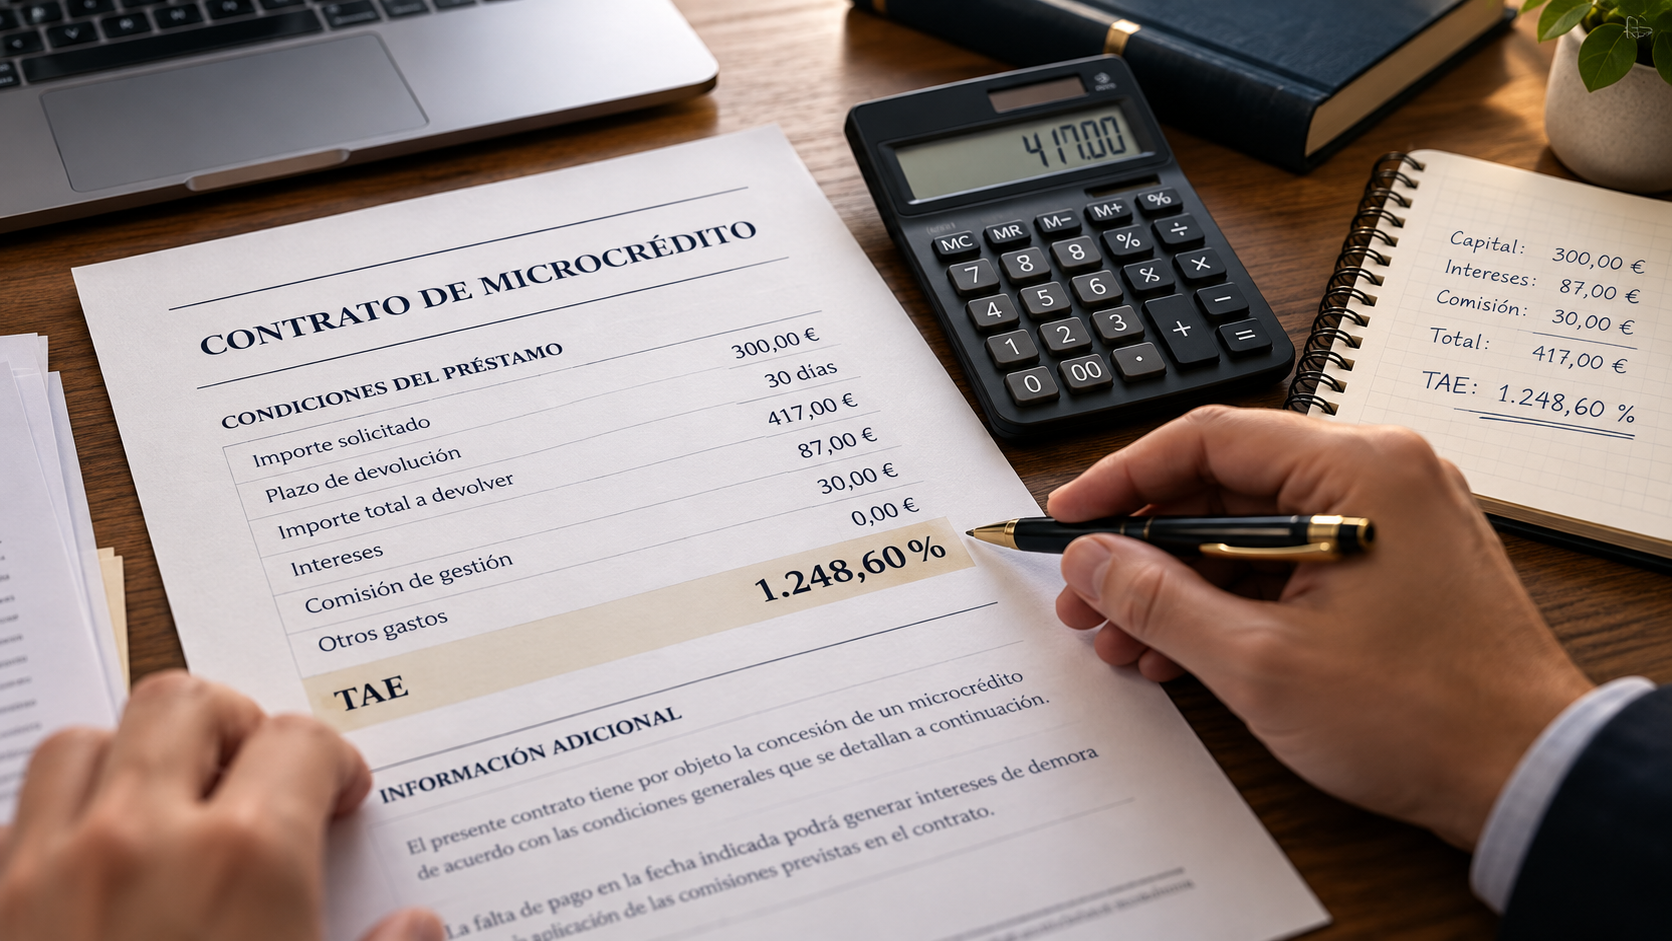
Para reclamar intereses de un microcrédito hay que revisar cuánto dinero se recibió, qué cantidad debía devolverse, en qué plazo, cuál era la TAE o el coste real de la operación, qué comisiones se incorporaron y si existieron prórrogas u otros cargos que incrementaron el coste de la financiación.
Los llamados microcréditos o préstamos rápidos suelen caracterizarse por importes reducidos, contratación sencilla y plazos de devolución muy breves. Precisamente esa combinación puede provocar que un coste que aparentemente no es muy elevado en euros represente una TAE extraordinariamente alta.
Existen resoluciones judiciales que están declarando usurarios microcréditos con TAEs de cientos o miles por ciento. Además, distintas Audiencias Provinciales están aplicando al análisis de estos contratos el criterio de los seis puntos porcentuales, utilizando como referencia datos oficiales de financiación al consumo de corta duración.
La reclamación debe construirse sobre el contrato concreto y puede comprender la posible usura, determinadas cláusulas abusivas y el incumplimiento de otras normas imperativas que resulten aplicables.
¿Qué es un microcrédito o préstamo rápido?
No existe una definición legal única que convierta automáticamente un préstamo en microcrédito por utilizar esa denominación comercial. En la práctica, suele hablarse de operaciones de pequeña cuantía, solicitadas normalmente por internet o por teléfono, con pocos trámites y con un plazo de devolución corto.
El Banco de España explica que los créditos rápidos suelen caracterizarse por su rápida concesión y que su coste suele ser superior al de otras operaciones de financiación.
También advierte de que muchas de las empresas que ofrecen este tipo de financiación no están supervisadas por el Banco de España, porque la concesión de préstamos no es una actividad reservada exclusivamente a las entidades bancarias.
Deben estudiarse el importe, la finalidad, las partes del contrato, su duración y las restantes características de la operación.
Puedes conocer nuestro enfoque general en la página sobre microcréditos y préstamos rápidos .
¿Se aplica siempre la Ley de contratos de crédito al consumo?
No. Este es un punto especialmente importante cuando se analizan microcréditos.
El artículo 3 de la Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, excluye de su ámbito de aplicación los contratos de crédito cuyo importe total sea inferior a 200 euros.
Por tanto, no es correcto aplicar automáticamente todas las obligaciones específicas de esa ley a cualquier microcrédito con independencia de su importe.
En operaciones de 200 euros o más deberá comprobarse si concurren los restantes presupuestos necesarios para que resulte aplicable la Ley 16/2011.
La Ley de Usura, la normativa general de protección de consumidores y las reglas sobre condiciones generales de la contratación pueden seguir siendo relevantes.
¿Cuándo se pueden reclamar los intereses de un microcrédito?
Una de las principales vías de reclamación es la Ley de 23 de julio de 1908 sobre nulidad de los contratos de préstamos usurarios.
Su artículo 1 contempla, entre otros supuestos, el préstamo en el que se estipula un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso.
Además, el artículo 9 extiende la aplicación de la Ley de Usura a toda operación sustancialmente equivalente a un préstamo de dinero, cualquiera que sea la forma que revista el contrato.
Por eso el análisis no depende del nombre comercial utilizado por la empresa. Lo importante es estudiar la operación económica real, su coste y las condiciones en las que fue concedida.
¿Cuándo puede considerarse usurario un microcrédito?
Para aplicar la Ley de Usura debe analizarse si el interés pactado es notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso.
El «interés normal del dinero» no se identifica simplemente con el interés legal. Debe utilizarse una referencia de mercado suficientemente comparable con la operación analizada.
En los microcréditos existe una particularidad: el Banco de España no publica una categoría estadística específica denominada «microcréditos». Esto ha provocado que los tribunales hayan debido determinar qué referencia oficial resulta más adecuada.
Una línea relevante de Audiencias Provinciales considera los microcréditos una modalidad de préstamo al consumo de corta duración y utiliza los tipos oficiales correspondientes a créditos al consumo de hasta un año.
Algunas de estas resoluciones aplican además el criterio de los seis puntos porcentuales: cuando la TAE contractual supera en más de seis puntos la referencia de mercado utilizada, consideran satisfecho el requisito de que el interés sea notablemente superior.
El Tribunal Supremo lo formuló inicialmente para créditos revolving, pero posteriormente declaró que podía tomarse en consideración en otros préstamos. Varias Audiencias Provinciales han desarrollado ese razonamiento en asuntos de microcréditos.
¿Con qué interés se compara un microcrédito?
Esta es una de las cuestiones fundamentales del análisis. La referencia debe guardar suficiente relación con la modalidad de financiación examinada.
La STS 1378/2023, de 6 de octubre, examinó un préstamo personal. El Tribunal Supremo explicó que el umbral de seis puntos fijado para revolving no era directamente aplicable a aquel supuesto, pero añadió que nada impedía tomarlo en consideración para determinar si el interés pactado era notablemente superior al tipo medio del mercado.
Sobre esa base, distintas Audiencias Provinciales están aplicando el mismo diferencial a los microcréditos.
La Audiencia Provincial de Cáceres, en su Sentencia 387/2025, de 2 de mayo, examinó un microcrédito de 300 euros a 30 días con una TAE del 2.830,80 % y lo comparó con la referencia oficial correspondiente a préstamos al consumo de hasta un año.
La Audiencia aplicó el criterio de los seis puntos y declaró usurario el préstamo. La misma sección ha reiterado posteriormente este planteamiento.
También existen resoluciones recientes de otras Audiencias Provinciales, como Jaén, que recogen esta línea jurisprudencial.
Existen criterios diferentes sobre la referencia concreta que debe utilizarse. Pero sí existe una línea judicial relevante y reciente que permite fundamentar reclamaciones de microcréditos con TAEs extraordinariamente elevadas.
¿Por qué la TAE de un microcrédito puede ser tan elevada?
La TAE permite expresar el coste de una operación sobre una base anual y facilita la comparación entre financiaciones con importes, plazos y estructuras de costes diferentes.
En un préstamo que solo dura unos días o semanas, una cantidad adicional que en euros puede parecer limitada puede transformarse en una TAE de cientos o incluso miles por ciento.
El Banco de España advierte de que los créditos rápidos suelen combinar plazos cortos, tipos elevados y comisiones que pueden producir una TAE muy alta.
Lo que recibes
Debe identificarse la cantidad que efectivamente se puso a disposición del prestatario.
Lo que debes pagar
Deben revisarse el interés y los restantes costes vinculados a la concesión y devolución del crédito.
Una TAE extremadamente elevada es, por tanto, un dato especialmente relevante para valorar una posible reclamación por usura.
Comisiones y prórrogas: el coste puede aumentar rápidamente
Muchos microcréditos se conceden con un único vencimiento situado a pocos días o semanas de la entrega del dinero.
Si el prestatario no puede devolver la totalidad en la fecha prevista, algunas empresas permiten aplazar el vencimiento mediante una prórroga a cambio del pago de una cantidad adicional.
Cuando se encadenan varias prórrogas, el consumidor puede terminar pagando cantidades importantes sin que esos pagos reduzcan necesariamente el capital pendiente en la misma proporción.
Coste inicialmente pactado por la concesión del crédito.
Cantidades cobradas por cada prórroga.
Comisiones aplicadas durante la relación contractual.
Penalizaciones y cargos asociados al impago.
Gastos derivados de reclamaciones de deuda.
Cantidad total abonada frente al capital realmente recibido.
¿Puede haber otros problemas además de la usura?
Sí. La posible usura del interés no agota el análisis del contrato.
También puede resultar necesario revisar penalizaciones, intereses de demora, comisiones por reclamación, condiciones de las prórrogas y otros cargos incluidos en el contrato.
Cuando se contrata con un consumidor, las condiciones no negociadas individualmente quedan sometidas además a las normas de protección frente a cláusulas abusivas.
Puedes consultar nuestra página sobre cláusulas abusivas .
¿Puedo reclamar un microcrédito inferior a 200 euros?
Sí puede ser objeto de análisis y reclamación.
El artículo 3.c) de la Ley 16/2011 excluye de su ámbito de aplicación los contratos de crédito cuyo importe total sea inferior a 200 euros.
Pero esa exclusión pertenece a la Ley de contratos de crédito al consumo. La Ley de Usura no establece un límite mínimo equivalente.
Su artículo 9 extiende sus reglas a toda operación sustancialmente equivalente a un préstamo de dinero.
Lo que deberá determinarse es qué régimen resulta aplicable y cuál fue realmente el coste de la operación.
¿Qué documentación necesito para reclamar intereses de un microcrédito?
Para analizar correctamente el préstamo interesa reconstruir, en la medida de lo posible, toda la relación contractual y económica.
Contrato o condiciones del microcrédito.
Información donde conste la TAE o el coste del préstamo.
Justificante de la cantidad efectivamente recibida.
Justificantes de todos los pagos realizados.
Contratos o confirmaciones de las prórrogas.
Correos electrónicos, mensajes y comunicaciones de la empresa.
Requerimientos de pago y comunicaciones de empresas de recobro.
Como muchas de estas operaciones se contratan íntegramente por internet, los correos electrónicos y el área privada del cliente pueden contener información contractual especialmente importante.
¿Cómo saber cuánto he pagado realmente?
No siempre basta con comparar el capital inicial con el importe previsto en el primer vencimiento.
Si hubo prórrogas, pagos parciales, penalizaciones, comisiones o cargos posteriores, debe reconstruirse la operación completa.
El dato relevante es cuánto capital recibió el consumidor y cuánto dinero terminó percibiendo el prestamista durante toda la relación.
Si existen varios microcréditos sucesivos con la misma empresa, conviene reconstruir cada uno por separado para no mezclar capitales, pagos, costes y prórrogas de operaciones diferentes.
¿Qué ocurre si el microcrédito se declara usurario?
El artículo 3 de la Ley de Usura establece que, declarada la nulidad, el prestatario queda obligado a entregar únicamente la suma recibida.
Si el prestamista hubiera percibido cantidades que excedieran del capital prestado, deberá efectuarse la correspondiente liquidación y restitución conforme a la Ley de Usura.
Por eso resulta imprescindible conocer tanto el capital entregado como todos los pagos efectuados posteriormente.
¿Hay que reclamar primero a la empresa?
La reclamación extrajudicial previa tiene actualmente especial importancia en litigios individuales promovidos por consumidores.
La disposición adicional séptima de la Ley Orgánica 1/2025 regula específicamente esta reclamación previa frente a la empresa o profesional con quien se hubiera contratado a efectos del requisito de procedibilidad en materia de consumo.
Conviene identificar correctamente cada contrato, explicar qué cuestiones se impugnan y conservar prueba de la presentación de la reclamación y de la respuesta recibida.
¿Y si la empresa me está reclamando la deuda?
La existencia de una reclamación no impide revisar el contrato ni comprobar si la cantidad exigida es correcta.
Puede ser necesario analizar el capital recibido, la posible usura, los pagos efectuados, las prórrogas, las comisiones y las penalizaciones incorporadas al saldo.
Si has recibido una demanda, un procedimiento monitorio o cualquier comunicación judicial, comprueba inmediatamente la fecha de recepción y el plazo indicado en la documentación.
Puedes consultar nuestra página de defensa frente a reclamaciones de deuda .
Preguntas frecuentes sobre reclamar intereses de un microcrédito
¿Se aplica a los microcréditos el criterio de seis puntos?
Existen Audiencias Provinciales que sí lo están aplicando. El Tribunal Supremo lo fijó inicialmente para los créditos revolving, pero posteriormente declaró que puede tomarse en consideración en otros préstamos. Varias resoluciones recientes han utilizado ese criterio en microcréditos.
¿Una TAE de cientos o miles por ciento puede ser usuraria?
Puede constituir un indicio muy relevante. Existen resoluciones que han declarado usurarios microcréditos con TAEs de esa magnitud tras compararlas con referencias oficiales de crédito al consumo.
¿Puedo reclamar un préstamo inferior a 200 euros?
Sí puede estudiarse conforme a la Ley de Usura. El límite inferior a 200 euros afecta al ámbito de aplicación de la Ley 16/2011, no constituye una exclusión de la Ley de Usura.
¿Las prórrogas también se revisan?
Sí. Conviene conocer cuánto se pagó por cada extensión, qué efecto tuvo sobre el vencimiento y cómo afectó al coste total del préstamo.
¿Qué pasa si tengo varios microcréditos con la misma empresa?
Conviene reconstruir cada operación individualmente. Cada préstamo puede tener una cantidad, una fecha, un coste, unas prórrogas y unos pagos diferentes.
Normativa y jurisprudencia citadas
Ley de 23 de julio de 1908 sobre nulidad de los contratos de préstamos usurarios , especialmente sus artículos 1, 3 y 9.
Tribunal Supremo, Sala Primera, STS 1378/2023, de 6 de octubre : posibilidad de tomar en consideración el diferencial de seis puntos al valorar otros préstamos distintos del revolving.
Tribunal Supremo, STS 258/2023, de 15 de febrero : fijación del criterio de seis puntos porcentuales para los créditos revolving.
Audiencia Provincial de Cáceres, Sección 1.ª, Sentencia 387/2025, de 2 de mayo : aplicación del criterio de los seis puntos a un microcrédito y declaración de nulidad por usura.
Audiencia Provincial de Cáceres, Sentencia 88/2026, de 11 de marzo : reiteración del criterio en un micropréstamo.
Audiencia Provincial de Jaén, Sentencia 29/2026, de 15 de enero : pronunciamiento sobre usura en microcréditos y referencia a la doctrina aplicada por la Audiencia Provincial de Cáceres.
Ley 16/2011, de 24 de junio, de contratos de crédito al consumo , especialmente su artículo 3.
Una TAE extraordinariamente elevada merece ser revisada
Si contrataste un microcrédito con un coste muy alto, pagaste varias prórrogas o todavía te reclaman cantidades, podemos reconstruir la operación y comprobar si existe fundamento para reclamar por usura u otras condiciones del contrato.
Solicitar la revisión de un microcrédito