
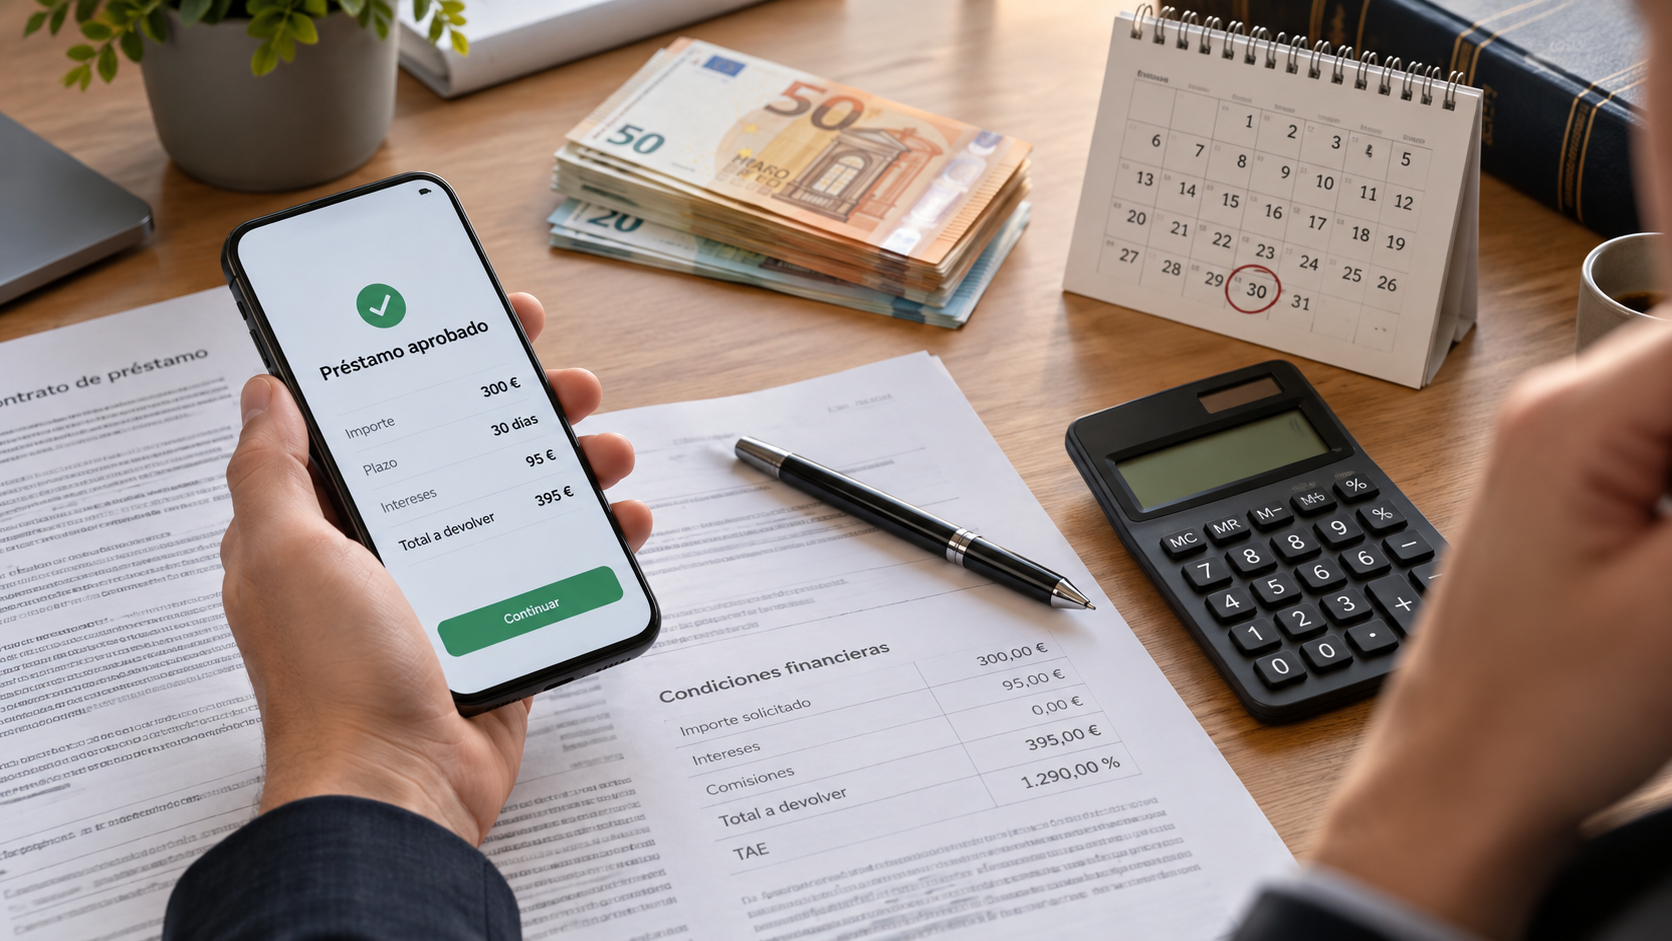
Un microcrédito usurario puede existir cuando el coste pactado supera de forma muy significativa el interés normal del dinero correspondiente a una operación comparable y no existen circunstancias que justifiquen esa diferencia. Los tribunales están declarando la nulidad por usura de microcréditos con TAEs extraordinariamente elevadas.
Una de las cuestiones fundamentales es determinar con qué tipo de interés debe compararse el contrato. Aunque el Banco de España no publica una categoría estadística específica denominada «microcréditos», varias Audiencias Provinciales los consideran préstamos al consumo de corta duración y utilizan referencias oficiales de esa categoría.
Además, existe una línea judicial que aplica a estos préstamos el criterio de los seis puntos porcentuales. La diferencia entre la TAE del contrato y la referencia oficial puede ser especialmente llamativa cuando el microcrédito alcanza TAEs de cientos o miles por ciento.
¿Qué exige la Ley para considerar un microcrédito usurario?
El punto de partida se encuentra en el artículo 1 de la Ley de 23 de julio de 1908 sobre nulidad de los contratos de préstamos usurarios.
La norma permite declarar nulo, entre otros supuestos, el préstamo en el que se estipula un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso.
La jurisprudencia del Tribunal Supremo ha desarrollado cómo debe realizarse esa comparación y ha señalado que el análisis debe partir del coste efectivo de la operación y del interés normal correspondiente al mercado relevante.
Además, el artículo 9 de la Ley de Usura establece que sus reglas se aplican a toda operación sustancialmente equivalente a un préstamo de dinero, cualquiera que sea la forma que revista el contrato.
Lo relevante es que exista una operación de financiación sustancialmente equivalente a un préstamo.
¿Por qué es importante la TAE de un microcrédito?
La TAE expresa el coste de la financiación sobre una base anual y permite comparar operaciones que tienen diferentes plazos y estructuras de costes.
En un microcrédito que dura únicamente unas semanas, el importe adicional exigido puede parecer reducido si se observa solo en euros, pero representar una TAE extraordinariamente elevada al expresarse sobre una base anual.
Por eso la jurisprudencia utiliza la TAE contractual como una de las magnitudes esenciales del juicio de usura.
TAE pactada
Permite conocer el coste porcentual de la financiación contratada.
Tipo de referencia
Permite comprobar cuánto se separa ese coste de operaciones comparables.
¿Con qué interés debe compararse un microcrédito?
El Banco de España no publica una serie específica denominada «microcréditos» para los préstamos de estas empresas no supervisadas.
Esto ha obligado a los tribunales a identificar qué categoría oficial puede representar mejor el interés normal del dinero para este tipo de operaciones.
Una línea relevante de Audiencias Provinciales considera estos contratos una modalidad de préstamo al consumo de muy corta duración y utiliza como referencia las operaciones de crédito al consumo de hasta un año.
Este criterio evita que el precio habitual cobrado por las propias empresas de microcréditos determine por sí mismo qué debe considerarse interés normal del dinero.
Que varias empresas cobren precios extraordinariamente elevados no convierte automáticamente esos precios en el interés normal exigido por la Ley de Usura.
El criterio de los seis puntos en un microcrédito usurario
La STS 258/2023, de 15 de febrero, fijó para los créditos revolving el criterio de que el interés contractual puede considerarse notablemente superior cuando supera en más de seis puntos porcentuales el tipo medio de referencia.
Posteriormente, la STS 1378/2023, de 6 de octubre, examinó un préstamo personal. El Tribunal Supremo explicó que la doctrina de los seis puntos no era directamente aplicable a ese contrato, pero declaró expresamente que nada impedía tomarla en consideración al valorar si el interés era notablemente superior al tipo medio del mercado.
Esa precisión ha sido utilizada por varias Audiencias Provinciales para aplicar el diferencial de seis puntos a los microcréditos.
No es todavía un umbral específico fijado por el Tribunal Supremo exclusivamente para microcréditos, pero sí es un criterio que está siendo aplicado por tribunales de apelación al analizar esta modalidad de préstamos.
¿Qué están diciendo los tribunales sobre los microcréditos?
Existen resoluciones recientes especialmente relevantes para consumidores que contrataron préstamos rápidos con TAEs muy elevadas.
Audiencia Provincial de Cáceres
La Sentencia 387/2025, de 2 de mayo, examinó un micropréstamo de 300 euros a devolver en 30 días, con una TAE del 2.830,80 %.
La Audiencia consideró el microcrédito una modalidad de préstamo al consumo de hasta un año, utilizó una referencia oficial del Banco de España y aplicó la doctrina del diferencial de seis puntos.
El resultado fue la declaración de nulidad del contrato por usura, con las consecuencias previstas en el artículo 3 de la Ley de Usura.
La Sentencia 88/2026, de 11 de marzo, de la misma Audiencia Provincial volvió a aplicar esta línea a otro micropréstamo con una TAE del 2.830,80 %.
Audiencia Provincial de Jaén
La Sentencia 29/2026, de 15 de enero, recoge igualmente la doctrina utilizada por la Audiencia Provincial de Cáceres y la relevancia de comparar las TAEs extraordinariamente elevadas de los microcréditos con referencias oficiales de financiación al consumo.
Otras Audiencias Provinciales también han declarado usurarios micropréstamos con TAEs de varios miles por ciento.
Hay resoluciones que utilizan referencias distintas. Pero existe una línea judicial significativa que declara usurarios estos contratos cuando la diferencia respecto del interés normal del dinero resulta extraordinaria.
La diferencia puede alcanzar miles de puntos porcentuales
Algunos litigios sobre microcréditos presentan diferencias muy superiores a las que suelen discutirse en otros productos de financiación.
En el asunto resuelto por la Audiencia Provincial de Cáceres en mayo de 2025, la TAE contractual era del 2.830,80 %.
La Audiencia la comparó con la referencia oficial correspondiente a préstamos al consumo de hasta un año y concluyó que la diferencia excedía extraordinariamente el umbral utilizado por la jurisprudencia.
Lo mismo ocurre en numerosos microcréditos comercializados con TAEs de varios cientos o varios miles por ciento.
Cuanto mayor sea la separación entre la TAE contractual y la referencia oficial, mayor será la relevancia de ese dato para el juicio de usura.
¿Puede justificarse un interés tan alto por el riesgo de impago?
El hecho de que el préstamo se conceda rápidamente, sin garantías importantes o a una persona con dificultades para acceder a la financiación bancaria no permite justificar cualquier interés.
La STS 628/2015 rechazó que el elevado riesgo derivado de conceder financiación al consumo de manera ágil y sin comprobar adecuadamente la capacidad de pago del prestatario justifique tipos de interés muy superiores a los normales.
El Tribunal Supremo relacionó además este tipo de concesión irresponsable de crédito con el riesgo de sobreendeudamiento de los consumidores.
Cuando el prestamista pretenda justificar una diferencia extraordinaria, deberá analizarse qué circunstancias concretas concurrían en la operación.
¿Puede ser usurario un microcrédito inferior a 200 euros?
Sí puede analizarse conforme a la Ley de Usura.
La Ley 16/2011 de contratos de crédito al consumo excluye de su ámbito los contratos cuyo importe total sea inferior a 200 euros.
Pero ese límite pertenece exclusivamente al ámbito de esa norma. La Ley de Usura no establece una exclusión equivalente.
Su artículo 9 se aplica a toda operación sustancialmente equivalente a un préstamo de dinero.
¿Qué ocurre si pagué varias prórrogas?
Las prórrogas pueden tener una importancia económica considerable.
Si el consumidor no puede pagar al vencimiento, algunas empresas permiten abonar una cantidad adicional para retrasar la fecha de devolución.
Cuando esta situación se repite, pueden satisfacerse cantidades importantes sin reducir el capital pendiente en la misma medida.
Por eso deben reconstruirse todas las extensiones del plazo y todos los pagos efectuados durante la relación contractual.
¿Y si además existen cláusulas abusivas?
La usura no es necesariamente el único aspecto que puede revisarse.
El contrato puede incorporar penalizaciones, intereses de demora, comisiones por reclamación, condiciones sobre prórrogas u otras estipulaciones que requieran un análisis separado.
Puedes consultar nuestra página sobre cláusulas abusivas para conocer otros aspectos que revisamos en contratos de financiación.
¿Qué necesito para estudiar si mi microcrédito era usurario?
Contrato y fecha de celebración.
Capital efectivamente recibido.
Plazo inicial de devolución.
TAE o información equivalente sobre el coste.
Comisiones y demás cantidades pactadas.
Prórrogas o extensiones realizadas.
Justificantes de todos los pagos efectuados.
En nuestra guía sobre cómo reclamar los intereses de un microcrédito explicamos también el proceso general de revisión.
¿Qué ocurre si el microcrédito se declara usurario?
El artículo 3 de la Ley de Usura establece que, declarada la nulidad, el prestatario queda obligado a entregar únicamente la suma recibida.
Si el prestamista hubiera percibido cantidades superiores al capital entregado, deberá efectuarse la correspondiente liquidación y restitución conforme a la Ley de Usura.
Por eso resulta importante reconstruir todos los pagos realizados, incluidas las cantidades satisfechas por prórrogas y otros conceptos que deban computarse.
Si contrataste un microcrédito con una TAE de cientos o miles por ciento, merece la pena revisar el contrato antes de dar por correcto todo lo pagado o todo lo que todavía te reclaman.
¿Y si la empresa me está reclamando el microcrédito?
Que exista una deuda pendiente no significa que la cantidad reclamada deba aceptarse sin revisión.
Puede ser necesario comprobar el capital entregado, la posible usura, las cantidades ya abonadas, las prórrogas, las comisiones y las penalizaciones incorporadas al saldo.
Si has recibido una demanda o un procedimiento monitorio, comprueba inmediatamente la fecha de recepción y el plazo indicado en la documentación.
Puedes consultar nuestra página sobre defensa frente a reclamaciones de deuda .
Preguntas frecuentes sobre un microcrédito usurario
¿Se aplica el criterio de seis puntos a los microcréditos?
Existen Audiencias Provinciales que sí lo están aplicando. El Tribunal Supremo lo fijó inicialmente para los créditos revolving y después declaró que puede tomarse en consideración en otros préstamos. Varias resoluciones recientes han aplicado este razonamiento a microcréditos.
¿Una TAE superior al 1.000 % puede reclamarse?
Una TAE de esa magnitud constituye un dato especialmente relevante y existen resoluciones que han declarado usurarios microcréditos con TAEs de cientos o miles por ciento. Debe estudiarse el contrato concreto y la referencia aplicable.
¿Puede ser usurario un préstamo inferior a 200 euros?
Sí puede analizarse conforme a la Ley de Usura. La exclusión de los contratos inferiores a 200 euros pertenece a la Ley 16/2011 y no constituye una exclusión de la Ley de Usura.
¿Puedo reclamar aunque el microcrédito ya esté pagado?
Haberlo pagado no impide por sí solo estudiar la nulidad. Será necesario comprobar también las fechas y las posibles consecuencias restitutorias que procedan.
¿Qué ocurre si tuve varios microcréditos?
Conviene reconstruir cada contrato individualmente. Cada operación puede tener un capital, un coste, unas prórrogas y unos pagos distintos.
Normativa y jurisprudencia citadas
Ley de 23 de julio de 1908 sobre nulidad de los contratos de préstamos usurarios , especialmente sus artículos 1, 3 y 9.
Tribunal Supremo, STS 628/2015, de 25 de noviembre : doctrina general sobre usura y falta de justificación del interés excesivo por la concesión ágil de financiación sin adecuada comprobación de solvencia.
Tribunal Supremo, STS 258/2023, de 15 de febrero : criterio de los seis puntos porcentuales en créditos revolving.
Tribunal Supremo, STS 1378/2023, de 6 de octubre : posibilidad de tomar en consideración ese diferencial al analizar préstamos distintos del revolving.
Audiencia Provincial de Cáceres, Sección 1.ª, Sentencia 387/2025, de 2 de mayo : nulidad por usura de un microcrédito con TAE del 2.830,80 % y aplicación del criterio de seis puntos.
Audiencia Provincial de Cáceres, Sentencia 88/2026, de 11 de marzo : reiteración de la doctrina sobre microcréditos.
Audiencia Provincial de Jaén, Sentencia 29/2026, de 15 de enero : aplicación de la doctrina de usura a microcréditos y referencia a la línea de la Audiencia Provincial de Cáceres.
Ley 16/2011, de 24 de junio, de contratos de crédito al consumo , especialmente su artículo 3.
Una TAE extraordinariamente alta merece ser revisada
Si contrataste un microcrédito con una TAE muy elevada, pagaste varias prórrogas o la empresa sigue reclamándote cantidades, podemos reconstruir la operación y comprobar si existe fundamento para solicitar la nulidad por usura o cuestionar otras condiciones del contrato.
Solicitar la revisión de un microcrédito