
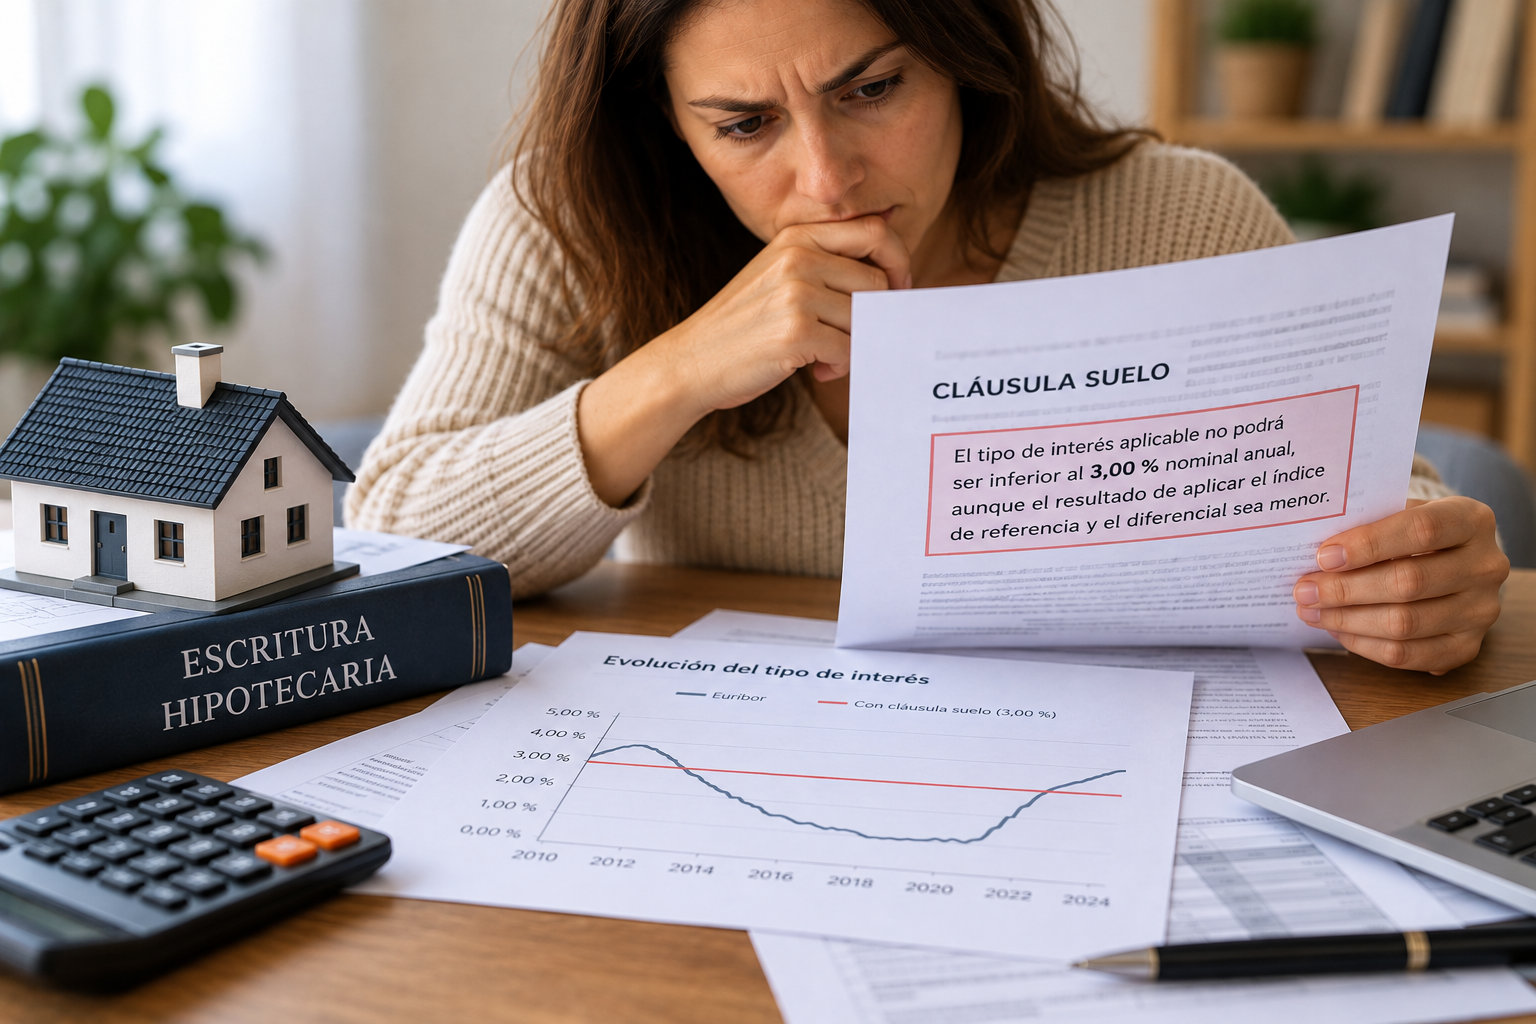
Si tu hipoteca tenía cláusula suelo, todavía puede merecer la pena revisarla. Que el banco haya dejado de aplicarla, que el préstamo esté ya pagado o que en su día firmaras un acuerdo para reducirla o eliminarla no significa necesariamente que no exista nada que reclamar.
La cláusula suelo establece un límite mínimo al interés variable de la hipoteca. Su efecto práctico es sencillo: aunque el índice de referencia baje, el interés que paga el consumidor no puede descender por debajo del porcentaje fijado en el contrato.
El Tribunal Supremo no declaró que todas las cláusulas suelo sean nulas por el simple hecho de existir. El problema aparece cuando la cláusula fue incorporada sin la transparencia necesaria para que el consumidor pudiera comprender su verdadera importancia económica dentro del préstamo.
¿Qué es una cláusula suelo?
En una hipoteca a interés variable, el tipo normalmente se calcula sumando un diferencial a un índice de referencia, como el Euríbor.
En principio, si el índice baja, también debería disminuir el interés aplicable y, con ello, la cuota del préstamo.
La cláusula suelo introduce un límite: establece que el tipo de interés no puede bajar de un determinado porcentaje aunque el resultado de sumar el índice y el diferencial sea inferior.
El interés puede bajar
La cuota refleja las bajadas del índice de referencia conforme a las condiciones del contrato.
Existe un mínimo
Aunque el índice disminuya, el interés deja de bajar cuando alcanza el porcentaje mínimo pactado.
Por eso muchos consumidores comprobaron que sus cuotas apenas descendían incluso cuando el Euríbor registraba fuertes bajadas.
¿Cómo saber si mi hipoteca tiene cláusula suelo?
Lo más fiable es revisar la escritura del préstamo hipotecario y sus posteriores novaciones.
La cláusula no siempre aparece identificada expresamente con las palabras «cláusula suelo».
Puede encontrarse dentro del apartado que regula el interés variable mediante expresiones como:
Tipo mínimo de interés.
Límite mínimo a la variación del tipo.
El interés no podrá ser inferior a un determinado porcentaje.
Límites a la variabilidad del tipo de interés.
Otra señal práctica es comprobar qué ocurrió con las cuotas cuando el índice de referencia descendió. Si dejaron de bajar al alcanzar siempre un mismo porcentaje mínimo, puede existir una cláusula suelo.
Con la escritura y, cuando sea necesario, los recibos o cuadros de amortización puede comprobarse cómo funcionaba realmente el préstamo.
¿Toda cláusula suelo es abusiva?
No. Esta precisión es importante.
La cláusula suelo afecta al precio del préstamo y no es nula simplemente porque establezca un tipo mínimo.
En la STS 241/2013, de 9 de mayo, el Tribunal Supremo declaró nulas las cláusulas que examinó porque no superaban el control de transparencia exigible en contratos celebrados con consumidores.
El objetivo del control de transparencia es comprobar si el consumidor pudo comprender realmente la carga jurídica y económica que asumía al contratar.
También hay que analizar qué información recibió el consumidor, cómo se presentó la cláusula y si pudo entender que limitaría las bajadas del interés variable.
¿Qué significa que una cláusula suelo no sea transparente?
No basta con que la cláusula pueda leerse gramaticalmente.
En contratos celebrados con consumidores, el análisis debe determinar si la información suministrada permitió comprender que el préstamo que aparentemente era a interés variable podía funcionar económicamente como un préstamo sujeto a un interés mínimo.
Entre las circunstancias que pueden resultar relevantes están:
La información proporcionada antes de firmar.
La claridad con la que se presentó el límite mínimo.
La posibilidad real de comprender sus consecuencias económicas.
La documentación precontractual entregada.
Las circunstancias de la contratación.
El análisis debe realizarse sobre la operación concreta y no exclusivamente sobre una frase aislada de la escritura.
¿Qué puedo recuperar si la cláusula suelo es nula?
Si se declara abusiva y nula la cláusula suelo, el consumidor no debe quedar vinculado por ella.
El Tribunal de Justicia de la Unión Europea resolvió el 21 de diciembre de 2016, en los asuntos acumulados C-154/15, C-307/15 y C-308/15, que no podía limitarse temporalmente la restitución de las cantidades indebidamente abonadas por aplicación de una cláusula suelo abusiva.
A partir de esa doctrina, procede calcular la diferencia entre las cantidades efectivamente cobradas por aplicación del suelo y las que habrían correspondido sin ese límite desde que la cláusula produjo efectos.
El Tribunal Supremo adaptó su jurisprudencia a la doctrina europea y ha reconocido la restitución de las cantidades indebidamente cobradas desde la aplicación de la cláusula, junto con los intereses legales correspondientes.
La reclamación no consiste en recuperar «todos los intereses de la hipoteca», sino el exceso pagado como consecuencia de la aplicación de la cláusula suelo declarada nula.
¿Cuánto dinero puede haberse pagado de más?
No existe una cantidad fija.
El resultado depende, entre otros factores, del capital pendiente en cada momento, del porcentaje de la cláusula suelo, del índice de referencia, del diferencial, del tiempo durante el que estuvo aplicándose y de las cuotas efectivamente abonadas.
Dos hipotecas con un suelo idéntico pueden producir resultados económicos muy diferentes.
Cuotas efectivamente pagadas
Se reconstruye lo que el banco cobró durante el periodo en que se aplicó el límite mínimo.
Cuotas que habrían correspondido
Se calcula cómo habría evolucionado el préstamo sin aplicar ese límite mínimo.
La diferencia permite determinar la cantidad que puede ser objeto de restitución, sin perjuicio de los intereses que correspondan.
¿Puedo reclamar si la hipoteca ya está pagada?
Que el préstamo esté amortizado no convierte por sí solo en válida una cláusula que pudiera ser abusiva.
También puede merecer revisión una hipoteca que ya haya terminado o cuya carga registral se haya cancelado.
Ahora bien, hay que diferenciar entre la acción dirigida a declarar la nulidad de una cláusula abusiva y la reclamación económica derivada de esa nulidad.
La jurisprudencia distingue ambas cuestiones y la pretensión restitutoria puede estar sometida a un plazo de prescripción. Por eso en contratos antiguos deben estudiarse las fechas y las circunstancias concretas antes de concluir si existe o no una reclamación económica viable.
Primero debe revisarse la escritura, la aplicación del suelo y las fechas relevantes.
¿Y si el banco dejó de aplicarme la cláusula suelo?
Que la entidad haya dejado de aplicar el suelo no significa necesariamente que hayan desaparecido las consecuencias económicas producidas mientras estuvo vigente.
Puede seguir siendo necesario calcular cuánto se pagó de más durante el periodo anterior.
También conviene comprobar por qué dejó de aplicarse: puede haber existido una decisión unilateral del banco, una novación, un acuerdo privado o una modificación contractual.
Cada situación puede tener consecuencias distintas.
Firmé un acuerdo con el banco para quitar o reducir el suelo: ¿puedo reclamar?
No debe darse por perdido el asunto únicamente porque exista un acuerdo posterior con la entidad.
Durante años muchos bancos ofrecieron documentos privados mediante los que se reducía o eliminaba la cláusula suelo, en ocasiones a cambio de establecer temporalmente un tipo fijo y de incluir una renuncia al ejercicio de acciones.
El Tribunal Supremo ha establecido que una modificación posterior de la cláusula suelo puede ser válida si supera el correspondiente control de transparencia.
Sin embargo, la renuncia de acciones debe analizarse separadamente. La jurisprudencia ha declarado nulas renuncias genéricas que excedían de la controversia relativa a la cláusula suelo o que no permitían al consumidor comprender adecuadamente sus efectos.
Necesitamos revisar el texto exacto del acuerdo, la información que recibiste y qué modificación se produjo en el préstamo.
¿Qué ocurre si el acuerdo que eliminó el suelo sí fue válido?
La validez de la modificación posterior no significa necesariamente que también fuera válida la cláusula suelo original.
La jurisprudencia del Tribunal Supremo ha resuelto numerosos supuestos en los que considera válida la novación que elimina o modifica el suelo, pero nula la renuncia genérica de acciones.
En esos casos puede proceder la restitución de lo indebidamente cobrado por aplicación de la cláusula suelo original hasta la fecha en que entró en vigor la modificación válida.
El Tribunal Supremo ha seguido reiterando esta doctrina en resoluciones de 2024 y 2025.
Haber conseguido que el banco eliminara el suelo no significa necesariamente que desaparezca el derecho a revisar lo cobrado antes de esa modificación.
¿Qué ocurre si ya hubo un juicio sobre mi cláusula suelo?
En este supuesto hay que revisar con especial cuidado la sentencia anterior y qué acciones fueron ejercitadas.
La existencia de una resolución firme puede producir efectos de cosa juzgada y condicionar una nueva reclamación.
No obstante, el Tribunal Supremo ha admitido en determinadas circunstancias una reclamación restitutoria posterior cuando en un procedimiento anterior únicamente se había solicitado la nulidad de la cláusula y existía entonces incertidumbre jurídica sobre el alcance de los efectos restitutorios.
Por tanto, no puede darse una respuesta fiable sin comprobar qué se pidió y qué resolvió exactamente la sentencia anterior.
¿Cómo se reclama actualmente una cláusula suelo?
Desde 2025 existe un régimen procesal específico para estas reclamaciones.
El artículo 439.5 de la Ley de Enjuiciamiento Civil establece que no se admitirá la demanda de devolución de cantidades indebidamente satisfechas por un consumidor en aplicación de determinadas cláusulas suelo —o de otras cláusulas que se consideren abusivas— contenidas en préstamos o créditos con garantía hipotecaria si no se acredita haber presentado previamente una reclamación extrajudicial.
El artículo 439 bis regula esa reclamación. La entidad debe admitirla o rechazarla y, cuando considere procedente la devolución, efectuar un cálculo desglosado que incluya los intereses.
Esa norma fue derogada con efectos de 3 de abril de 2025. Actualmente debemos atender al régimen establecido en la Ley de Enjuiciamiento Civil.
¿Qué documentación necesito para revisar una cláusula suelo?
Para una primera valoración resultan especialmente útiles:
Escritura del préstamo hipotecario.
Escrituras de novación posteriores, si existen.
Acuerdos privados firmados con el banco para reducir o eliminar el suelo.
Recibos, extractos o cuadro de amortización.
Ofertas vinculantes o documentación precontractual que todavía conserves.
Reclamaciones anteriores enviadas al banco y sus respuestas.
Sentencias o documentación judicial previa si ya hubo algún procedimiento.
Si no tienes todo, puede empezarse por la escritura y la documentación disponible e identificar después qué información adicional necesitamos obtener.
Cómo revisamos una reclamación de cláusula suelo
Localizamos la cláusula
Revisamos la escritura y las posibles novaciones posteriores.
Analizamos la transparencia
Comprobamos el contenido contractual y las circunstancias relevantes de la contratación.
Revisamos acuerdos posteriores
Si el banco redujo o eliminó el suelo, comprobamos el alcance de la modificación y de cualquier renuncia.
Calculamos las cantidades
Determinamos qué efecto económico tuvo la aplicación de la cláusula.
Presentamos la reclamación previa
Se formula la reclamación extrajudicial exigida por la legislación procesal antes de valorar la vía judicial.
Ya tengo la escritura: ¿conviene revisar algo más?
Sí. Si vamos a revisar el préstamo hipotecario, tiene sentido comprobar si existen otras cuestiones relevantes.
Dependiendo de la escritura pueden aparecer cláusulas relativas a gastos, IRPH, comisión de apertura, intereses de demora, vencimiento anticipado u otras condiciones.
Puedes consultar nuestra información sobre hipotecas y cláusulas bancarias , nuestra guía sobre cómo reclamar los gastos hipotecarios y nuestra página general de cláusulas abusivas .
Preguntas frecuentes sobre la cláusula suelo
¿Toda cláusula suelo es nula?
No. Debe analizarse si la cláusula supera las exigencias de transparencia aplicables al contrato celebrado con el consumidor.
¿Puedo reclamar si el banco dejó de aplicarme el suelo?
Puede ser posible reclamar las cantidades cobradas durante el periodo anterior si concurren los requisitos para declarar nula la cláusula. Hay que comprobar cómo y por qué dejó de aplicarse.
¿Puedo reclamar si firmé un acuerdo con el banco?
El acuerdo debe revisarse. La modificación del suelo puede ser válida si fue transparente, mientras que una renuncia de acciones puede no serlo dependiendo de su alcance y de la información proporcionada.
¿Puedo reclamar si la hipoteca ya está pagada?
El hecho de que esté pagada no impide por sí solo revisar la cláusula. Deben estudiarse además las fechas y la posible prescripción de las consecuencias económicas.
¿Se devuelve solo lo cobrado desde 2013?
No. La STJUE de 21 de diciembre de 2016 declaró contraria al Derecho de la Unión la limitación temporal que restringía la restitución de lo pagado antes del 9 de mayo de 2013 por una cláusula suelo abusiva.
Normativa y jurisprudencia citadas
Tribunal Supremo, STS 241/2013, de 9 de mayo : doctrina fundamental sobre transparencia y cláusulas suelo en contratos celebrados con consumidores.
Tribunal de Justicia de la Unión Europea, sentencia de 21 de diciembre de 2016, asuntos acumulados C-154/15, C-307/15 y C-308/15 : improcedencia de limitar temporalmente la restitución derivada de cláusulas suelo abusivas.
Tribunal Supremo — adaptación de la jurisprudencia sobre cláusulas suelo a la STJUE de 21 de diciembre de 2016 : restitución de las cantidades indebidamente cobradas desde la aplicación de la cláusula.
Tribunal Supremo, SSTS 580/2020 y 581/2020, de 5 de noviembre : acuerdos posteriores de modificación de cláusula suelo y renuncia de acciones.
Tribunal Supremo, jurisprudencia de 2025 sobre novación de cláusulas suelo : reiteración de la doctrina sobre validez de determinadas modificaciones transparentes y nulidad de renuncias genéricas de acciones.
Tribunal Supremo, STS 37/2024, de 15 de enero : reclamación restitutoria posterior a un procedimiento anterior de nulidad de cláusula suelo en las circunstancias examinadas por la sentencia.
Ley 1/2000, de 7 de enero, de Enjuiciamiento Civil , especialmente los artículos 439.5 y 439 bis sobre la reclamación extrajudicial previa actualmente exigida.
Real Decreto Legislativo 1/2007, de 16 de noviembre, texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios , especialmente sus artículos 80, 82 y 83.
¿Tuviste cláusula suelo? No des por perdido lo que pagaste
Aunque el banco ya la haya eliminado, la hipoteca esté pagada o hayas firmado posteriormente algún acuerdo, podemos revisar la escritura y la documentación para comprobar qué ocurrió, cuánto pudo afectar la cláusula y si existe fundamento para reclamar.
Quiero revisar mi cláusula suelo