
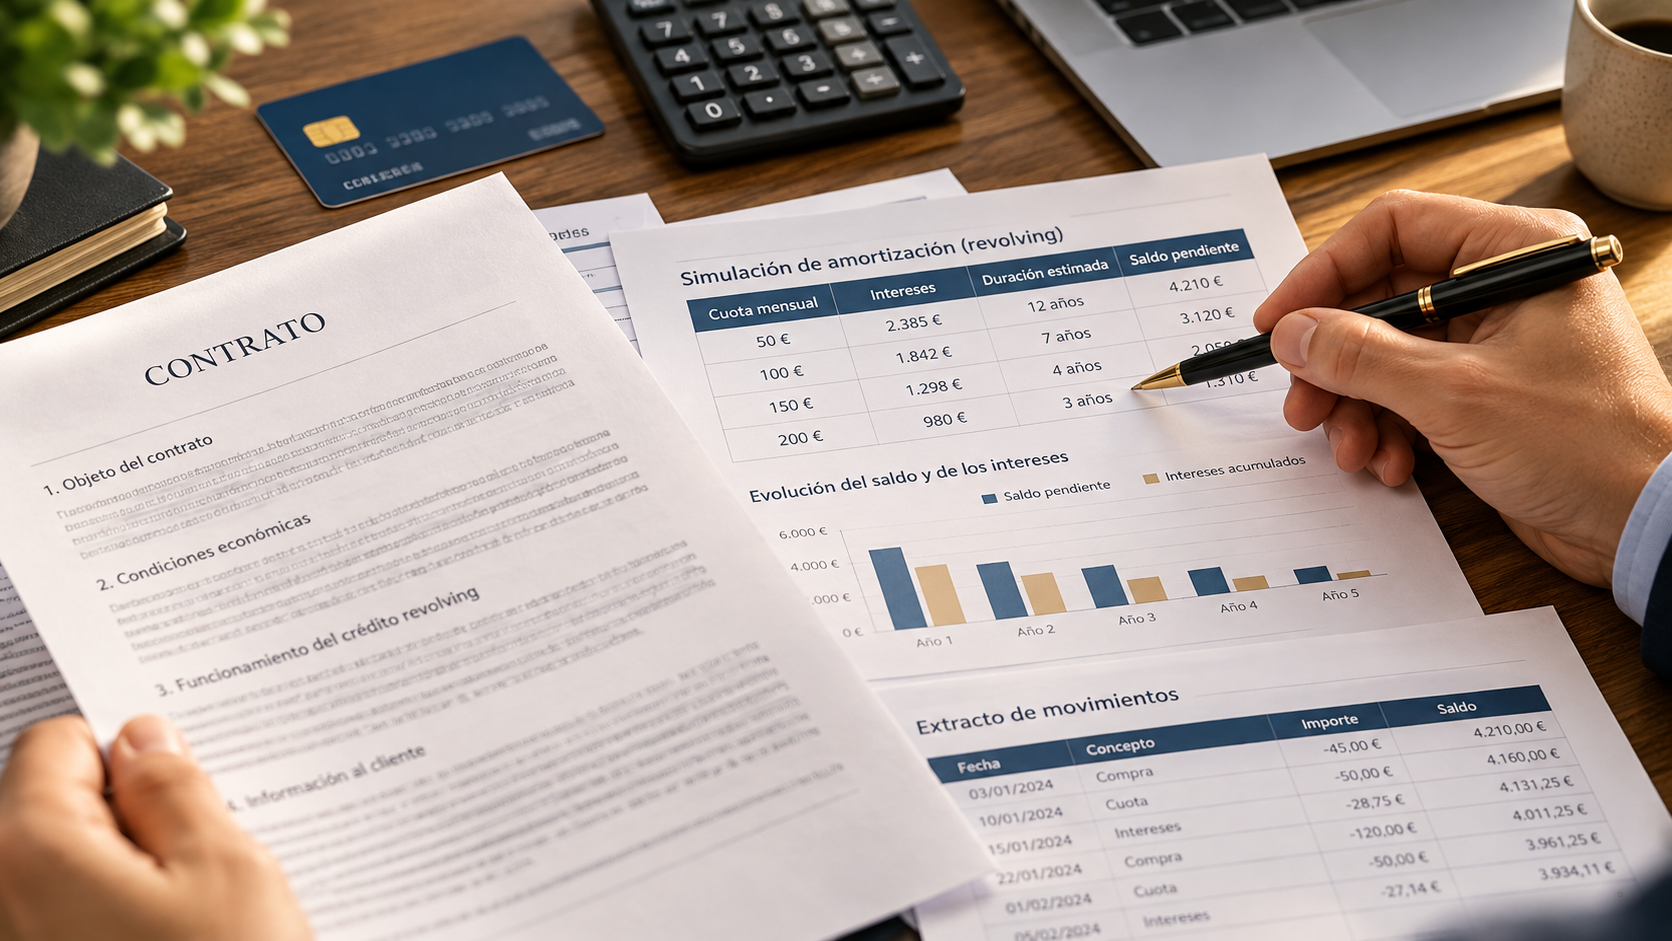
La falta de transparencia en tarjeta revolving puede plantearse cuando la información facilitada no permite al consumidor comprender adecuadamente el funcionamiento económico del crédito, la forma en que se amortiza la deuda y los riesgos que puede producir una cuota reducida durante un periodo prolongado. No basta, por tanto, con que el contrato mencione el tipo de interés o incluya una TAE.
Las Sentencias del Tribunal Supremo 154/2025 y 155/2025, ambas de 30 de enero, han reforzado esta idea. En el crédito revolving, la cláusula relativa al interés remuneratorio debe analizarse conjuntamente con las condiciones que regulan el sistema de amortización, porque unas y otras determinan la carga económica que soportará el consumidor.
Pero es importante distinguir dos conceptos: falta de transparencia y abusividad no son exactamente lo mismo. Primero debe analizarse si el consumidor pudo comprender las consecuencias económicas del contrato y, cuando proceda, después debe valorarse si las cláusulas provocan un desequilibrio importante contrario a las exigencias de la buena fe.
¿Qué significa la falta de transparencia en tarjeta revolving?
En contratos celebrados con consumidores no basta con que una condición pueda leerse gramaticalmente o aparezca incluida en varias páginas de documentación contractual.
El análisis de transparencia pretende comprobar si el consumidor tuvo una posibilidad real de comprender el alcance jurídico y económico de las condiciones que definen el coste y funcionamiento del contrato.
En el caso de una tarjeta revolving, conocer una cifra de TAE puede resultar insuficiente si esa cifra no permite comprender cómo interactúa con la cuota elegida, la renovación del crédito, la incorporación de intereses al saldo y el tiempo necesario para devolver la deuda.
La información debe permitir comprender no solo el porcentaje aplicable, sino también el mecanismo de amortización y sus posibles consecuencias económicas.
Transparencia y cláusulas abusivas en contratos con consumidores
El texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios establece requisitos para las cláusulas no negociadas individualmente.
Su artículo 80 exige, entre otros requisitos, concreción, claridad, sencillez, accesibilidad y legibilidad, de forma que el consumidor pueda conocer previamente la existencia y el contenido de las cláusulas.
Por su parte, el artículo 82 considera abusivas las estipulaciones no negociadas individualmente que, en contra de las exigencias de la buena fe, causen en perjuicio del consumidor un desequilibrio importante de los derechos y obligaciones derivados del contrato.
El artículo 83 establece que las cláusulas abusivas son nulas de pleno derecho y se tienen por no puestas, manteniéndose el contrato cuando pueda subsistir sin ellas.
Comprender el contrato
Se analiza si la información permitía al consumidor comprender las consecuencias jurídicas y económicas esenciales de la operación.
Equilibrio contractual
Se analiza si la condición genera, contra las exigencias de la buena fe, un desequilibrio importante en perjuicio del consumidor.
Qué establecieron las SSTS 154/2025 y 155/2025
Las Sentencias 154/2025 y 155/2025, de 30 de enero, abordaron directamente la transparencia y abusividad de contratos de tarjeta revolving.
Una de sus principales aportaciones consiste en que el Tribunal Supremo no examina la cláusula de interés remuneratorio de forma completamente aislada del resto del mecanismo contractual.
La valoración se realiza conjuntamente con las cláusulas que establecen el sistema de amortización revolving, porque la carga económica que soportará el consumidor depende de la interacción entre el interés, la cuota, las nuevas disposiciones y el tiempo durante el que permanece vivo el crédito.
En una revolving no basta con conocer el precio del dinero: también hay que poder comprender cómo ese precio actúa sobre una deuda que se renueva y puede amortizarse muy lentamente.
Esta doctrina ha sido reiterada posteriormente por el Tribunal Supremo durante 2026, entre otras resoluciones, al volver a aplicar los criterios fijados por las sentencias de pleno de enero de 2025.
¿Qué información debe permitir comprender una tarjeta revolving?
La documentación y las explicaciones proporcionadas deben permitir al consumidor formarse una idea suficientemente clara de las características esenciales del producto y de sus posibles consecuencias económicas.
Entre otras cuestiones, pueden resultar especialmente relevantes:
Que se está contratando una modalidad de crédito revolving.
Cómo funciona la devolución mediante cuotas periódicas y cómo se reconstituye el crédito disponible.
Qué conceptos generan intereses y pueden incorporarse al saldo pendiente.
Cómo influye el importe de la cuota en la velocidad de amortización del capital.
El riesgo de que una cuota reducida prolongue durante mucho tiempo la duración del crédito.
El coste económico que puede resultar de esa prolongación.
Ejemplos o simulaciones que permitan comprender de forma práctica la posible evolución de la deuda.
No todos los contratos presentan las mismas circunstancias. El análisis debe realizarse sobre la documentación y contratación concretas de cada caso.
¿Cuándo debe recibir el consumidor la información?
El momento en el que se proporciona la información es tan importante como su contenido.
Para que pueda influir realmente en la decisión de contratar, la información relevante debe facilitarse antes de que el consumidor quede vinculado y en condiciones que le permitan conocer sus consecuencias.
Una explicación que solo permita comprender realmente el funcionamiento del producto una vez celebrado el contrato difícilmente cumple la finalidad de permitir una decisión informada previa.
Hay que estudiar qué información estaba disponible, cómo se presentó, cuándo se facilitó y qué capacidad tenía para explicar las consecuencias económicas del revolving.
La cuota mensual y el riesgo de una amortización muy lenta
Una de las características más importantes del sistema revolving es que la cuota mensual puede ser reducida en relación con el saldo pendiente.
Esa circunstancia puede resultar atractiva desde el punto de vista inmediato porque disminuye el desembolso mensual. Sin embargo, también puede provocar que una parte muy pequeña de la cuota se destine a amortizar capital.
El Banco de España advierte de que una cuota reducida puede prolongar considerablemente la devolución y elevar el importe total de intereses.
Incluso puede ocurrir que una cuota muy pequeña amortice poco principal o que resulte insuficiente frente a los intereses generados, según las condiciones de la operación.
El importe mensual puede resultar asumible y, al mismo tiempo, provocar una amortización muy lenta y un coste total elevado.
El riesgo de que la deuda se prolongue durante años
La deuda revolving disminuye con las cuotas abonadas, pero puede volver a aumentar mediante nuevas disposiciones y mediante los intereses, comisiones y otros gastos financiados.
Cuando la cuota es muy reducida, el capital puede amortizarse lentamente. Si además continúan realizándose nuevas disposiciones, el consumidor puede permanecer durante un periodo muy prolongado abonando cuotas sin que el saldo disminuya como esperaba.
Esta forma de funcionamiento explica la especial importancia que tiene comprender la relación entre el importe dispuesto, la cuota, el tipo de interés y la duración estimada de la deuda.
El Banco de España dispone de herramientas de simulación destinadas precisamente a mostrar cuánto puede prolongarse la devolución y cuánto puede terminar pagándose según la cuota elegida.
¿Qué importancia tiene la incorporación de intereses al saldo?
El análisis del sistema revolving también puede exigir comprobar qué cantidades se incorporan al saldo pendiente y qué conceptos pueden generar a su vez nuevos intereses conforme a la configuración del contrato.
La doctrina jurisprudencial sobre transparencia y abusividad contempla el efecto conjunto del interés remuneratorio, la forma de amortización, la cuota y el funcionamiento general del saldo.
Esto no significa que cualquier mecanismo contractual relacionado con la incorporación de intereses determine automáticamente una nulidad. Debe analizarse cómo se configura, qué información recibió el consumidor y qué efecto produce dentro del funcionamiento global del crédito.
La forma en que se comercializó la tarjeta también puede importar
La valoración no siempre termina leyendo el clausulado contractual. Las circunstancias en que el producto fue comercializado pueden aportar información relevante sobre lo que el consumidor pudo comprender antes de contratar.
Puede ser necesario estudiar si la contratación se realizó en una oficina bancaria, por internet, telefónicamente, en un establecimiento comercial o mediante otro canal, así como qué documentación y explicaciones se proporcionaron.
El Banco de España recuerda que, con independencia del canal de comercialización, el consumidor debe disponer de la información necesaria para comprender las características y riesgos del producto y recibir las explicaciones adecuadas.
Lo importante es reconstruir qué información recibió realmente el consumidor y si tuvo una oportunidad efectiva de comprender el producto antes de quedar vinculado.
Falta de transparencia y abusividad: por qué hay que diferenciarlas
Este es uno de los puntos más importantes.
No conviene afirmar automáticamente que cualquier cláusula que no supera el control de transparencia es abusiva sin explicar el análisis posterior que debe realizarse.
En las Sentencias 154/2025 y 155/2025, una vez apreciada la falta de transparencia, el Tribunal Supremo analiza el carácter abusivo de las cláusulas atendiendo al funcionamiento global del crédito.
La Sala valora el efecto conjunto del interés remuneratorio, el sistema revolving, la forma en que evoluciona el saldo y una cuota reducida capaz de prolongar significativamente la amortización.
Control de transparencia
Se comprueba si el consumidor pudo comprender realmente la carga jurídica y económica de las cláusulas.
Control de abusividad
Se comprueba si las condiciones provocan un desequilibrio importante contrario a las exigencias de la buena fe.
¿Es lo mismo falta de transparencia que usura?
No. Son vías jurídicas diferentes.
La usura analiza fundamentalmente si el interés remuneratorio reúne los requisitos establecidos por la Ley de Usura y por la jurisprudencia desarrollada para los créditos revolving.
La transparencia y abusividad, en cambio, analizan la información proporcionada al consumidor, la posibilidad real de comprender el funcionamiento económico del contrato y el eventual desequilibrio producido por sus cláusulas.
Por ello puede ocurrir que una tarjeta no sea considerada usuraria y resulte necesario estudiar, no obstante, la transparencia y eventual abusividad del sistema revolving.
Si quieres conocer específicamente el criterio utilizado para estudiar la usura, puedes consultar nuestra guía: cuándo puede considerarse usurario un crédito revolving .
Para una visión general de ambas vías también puedes consultar nuestra guía sobre cómo reclamar una tarjeta revolving .
¿Qué documentación conviene revisar?
Para estudiar la transparencia no basta normalmente con disponer del último extracto de la tarjeta.
Contrato y condiciones generales.
Información precontractual entregada al consumidor.
Solicitud o formulario utilizado para la contratación.
Información sobre cuotas y modalidades de amortización.
Simulaciones o ejemplos entregados antes de contratar, si los hubiera.
Comunicaciones posteriores sobre modificaciones de condiciones.
Extractos y movimientos que permitan observar cómo ha funcionado realmente el crédito.
Puedes consultar con más detalle qué documentos conviene obtener en nuestra guía sobre documentación para reclamar una tarjeta revolving .
¿Qué ocurre si una cláusula revolving se declara abusiva?
El artículo 83 del texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios establece que las cláusulas abusivas son nulas de pleno derecho y se tienen por no puestas.
El contrato continuará siendo obligatorio para las partes cuando pueda subsistir sin las cláusulas declaradas nulas.
En materia revolving, las consecuencias económicas concretas dependerán de las cláusulas afectadas, de la acción ejercitada y del pronunciamiento que corresponda en cada caso.
La nulidad por usura tiene su propio régimen jurídico. La nulidad de una condición por abusividad responde a un fundamento diferente y exige analizar sus propios efectos.
¿Cómo reclamar por falta de transparencia una tarjeta revolving?
La reclamación debería partir del análisis individual del contrato y no de un modelo que se limite a afirmar que toda tarjeta revolving es nula.
Reunir la documentación
Conviene recopilar contrato, información precontractual, extractos y comunicaciones de la entidad.
Reconstruir la contratación
Debe estudiarse qué información se proporcionó, en qué momento y mediante qué canal.
Analizar el funcionamiento económico
Interesa revisar la cuota, los intereses, la amortización, la generación de nueva deuda y la duración del crédito.
Formular la reclamación previa
Si existe fundamento, debe concretarse qué cláusulas se cuestionan y por qué la información suministrada pudo resultar insuficiente.
Valorar la vía judicial
Si no existe una solución extrajudicial adecuada, puede estudiarse el ejercicio de las acciones correspondientes ante los tribunales.
Preguntas frecuentes sobre transparencia y abusividad revolving
¿Que el contrato indique la TAE significa que es transparente?
No necesariamente. La TAE es una información relevante, pero en una revolving también debe estudiarse si el consumidor pudo comprender cómo funcionan la amortización, la cuota, la duración y el coste económico global del crédito.
¿Toda falta de transparencia convierte automáticamente la tarjeta en abusiva?
Conviene diferenciar ambos controles. Una vez analizada la transparencia, debe valorarse la abusividad conforme a las circunstancias del contrato y al eventual desequilibrio generado en perjuicio del consumidor.
¿Una cuota mensual baja puede ser relevante?
Sí. Una cuota reducida puede provocar una amortización muy lenta del principal y elevar considerablemente el coste total, por lo que su funcionamiento y consecuencias forman parte de los elementos relevantes del producto.
¿Puedo reclamar aunque el interés no sea usurario?
Puede ser necesario estudiar la transparencia y eventual abusividad de las cláusulas revolving aunque el interés no reúna los requisitos necesarios para ser calificado como usurario.
¿La contratación online impide reclamar por falta de transparencia?
No. El canal digital no impide por sí mismo el control de transparencia. Debe estudiarse qué información estaba disponible, cómo se presentaba y si el consumidor pudo conocerla y comprenderla antes de contratar.
Normativa y jurisprudencia citadas
Real Decreto Legislativo 1/2007, de 16 de noviembre, por el que se aprueba el texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios , especialmente sus artículos 80, 82 y 83.
Tribunal Supremo, Sala Primera, Pleno, SSTS 154/2025 y 155/2025, de 30 de enero : transparencia y abusividad de la cláusula de interés remuneratorio examinada conjuntamente con las cláusulas que establecen el sistema de amortización revolving.
Tribunal Supremo, STS 292/2026, de 23 de febrero : aplicación posterior de la doctrina de las sentencias de pleno sobre créditos revolving.
Tribunal Supremo, STS 371/2026, de 9 de marzo : aplicación posterior de la doctrina sobre transparencia y abusividad en contratos revolving.
Banco de España — Tarjetas revolving : funcionamiento del crédito, amortización mediante cuotas y riesgos derivados de cuotas reducidas.
Banco de España — Explicaciones adecuadas antes de contratar una tarjeta revolving .
Entender una revolving exige comprender algo más que su TAE
El interés, la cuota, la duración, la forma de amortización y la posibilidad de que la deuda se prolongue están estrechamente relacionados. Por eso el análisis debe partir de la documentación concreta y de la información que recibió el consumidor antes de contratar.
Solicitar la revisión de una tarjeta revolving